A construção vertical entrou no fim de 2026 sob duas pressões simultâneas no Brasil: a desaceleração pontual do cimento e a adaptação à reforma tributária. Em outubro, a indústria vendeu 5,9 milhões de toneladas de cimento no país, queda de 6,1% ante o mesmo mês de 2025, segundo a Associação Brasileira de Cimento Portland, com base em dados do Sindicato Nacional da Indústria do Cimento. Ao mesmo tempo, a transição para a Contribuição sobre Bens e Serviços e o Imposto sobre Bens e Serviços, iniciada em 2026, impõe revisão de orçamento, contratos e fluxo de caixa. Para gestores de obra e incorporadoras, o impacto mais provável não é um choque imediato de preços, mas um aperto gradual sobre custos indiretos, planejamento de compras e previsibilidade de cronogramas.
Os dados setoriais recomendam cautela na leitura. A própria Associação Brasileira de Cimento Portland associa o desempenho mais fraco de outubro a menos dias úteis e ao aumento das chuvas, fatores que afetam despacho, concretagem, transporte e ritmo de execução. No acumulado de janeiro a outubro, as vendas de cimento somaram 56,7 milhões de toneladas, alta de 0,1% sobre igual período do ano anterior, sinal de que a perda mensal ainda não configura, por si só, uma reversão estrutural da demanda. Ainda assim, para obras verticais, oscilações em um insumo transversal como o cimento tendem a repercutir em sequenciamento de serviços, janelas de concretagem e uso de equipamentos de movimentação de materiais e pessoas.
Desaceleração do cimento: o que o dado mostra e o que ele não mostra
A leitura técnica do número de outubro exige separar volume de preço. A apuração disponível informa queda de comercialização, mas não traz variação de preço do cimento nem recorte específico para edifícios residenciais ou corporativos. Isso limita conclusões apressadas sobre alívio de custo. Em obras verticais, uma retração de volume pode decorrer de calendário, clima ou postergação de etapas, sem necessariamente produzir redução relevante no custo unitário da estrutura.
O pano de fundo macroeconômico também é misto. A Associação Brasileira de Cimento Portland destacou que a taxa de desemprego ficou em 5,2% em setembro, no menor patamar para o mês desde 2012, com 103,6 milhões de pessoas ocupadas. Em tese, esse quadro favorece renda e demanda imobiliária. Por outro lado, a Selic em 13,75% ao ano, o comprometimento de renda das famílias em 50,11% e a existência de 84,2 milhões de inadimplentes, com dívidas de R$ 597,4 bilhões, compõem um ambiente financeiro mais restritivo para consumo, crédito e velocidade de vendas.
A desaceleração de outubro ocorreu em um contexto de menos dias úteis e maior incidência de chuvas.
Há, porém, um vetor de sustentação relevante. As unidades financiadas para construção via Sistema Brasileiro de Poupança e Empréstimo cresceram 96,2% até setembro, segundo os dados citados pela Associação Brasileira de Cimento Portland. Esse indicador sugere que parte da demanda por obras permanece ativa, especialmente em empreendimentos que já superaram a fase de lançamento e dependem mais da execução do que da velocidade de comercialização. Para o gestor de obra vertical, isso significa que a desaceleração do cimento deve ser lida mais como alerta operacional do que como evidência isolada de desaquecimento generalizado.
Calendário, chuva e produtividade de canteiro
Em edifícios, menos dias úteis e maior volume de chuvas afetam mais do que o recebimento de insumos. Eles interferem na cadência de concretagem, na logística interna e na produtividade das frentes de serviço. Em estruturas moldadas in loco, atrasos em uma etapa podem deslocar atividades subsequentes, pressionando custos indiretos, locação de equipamentos e reprogramação de equipes.
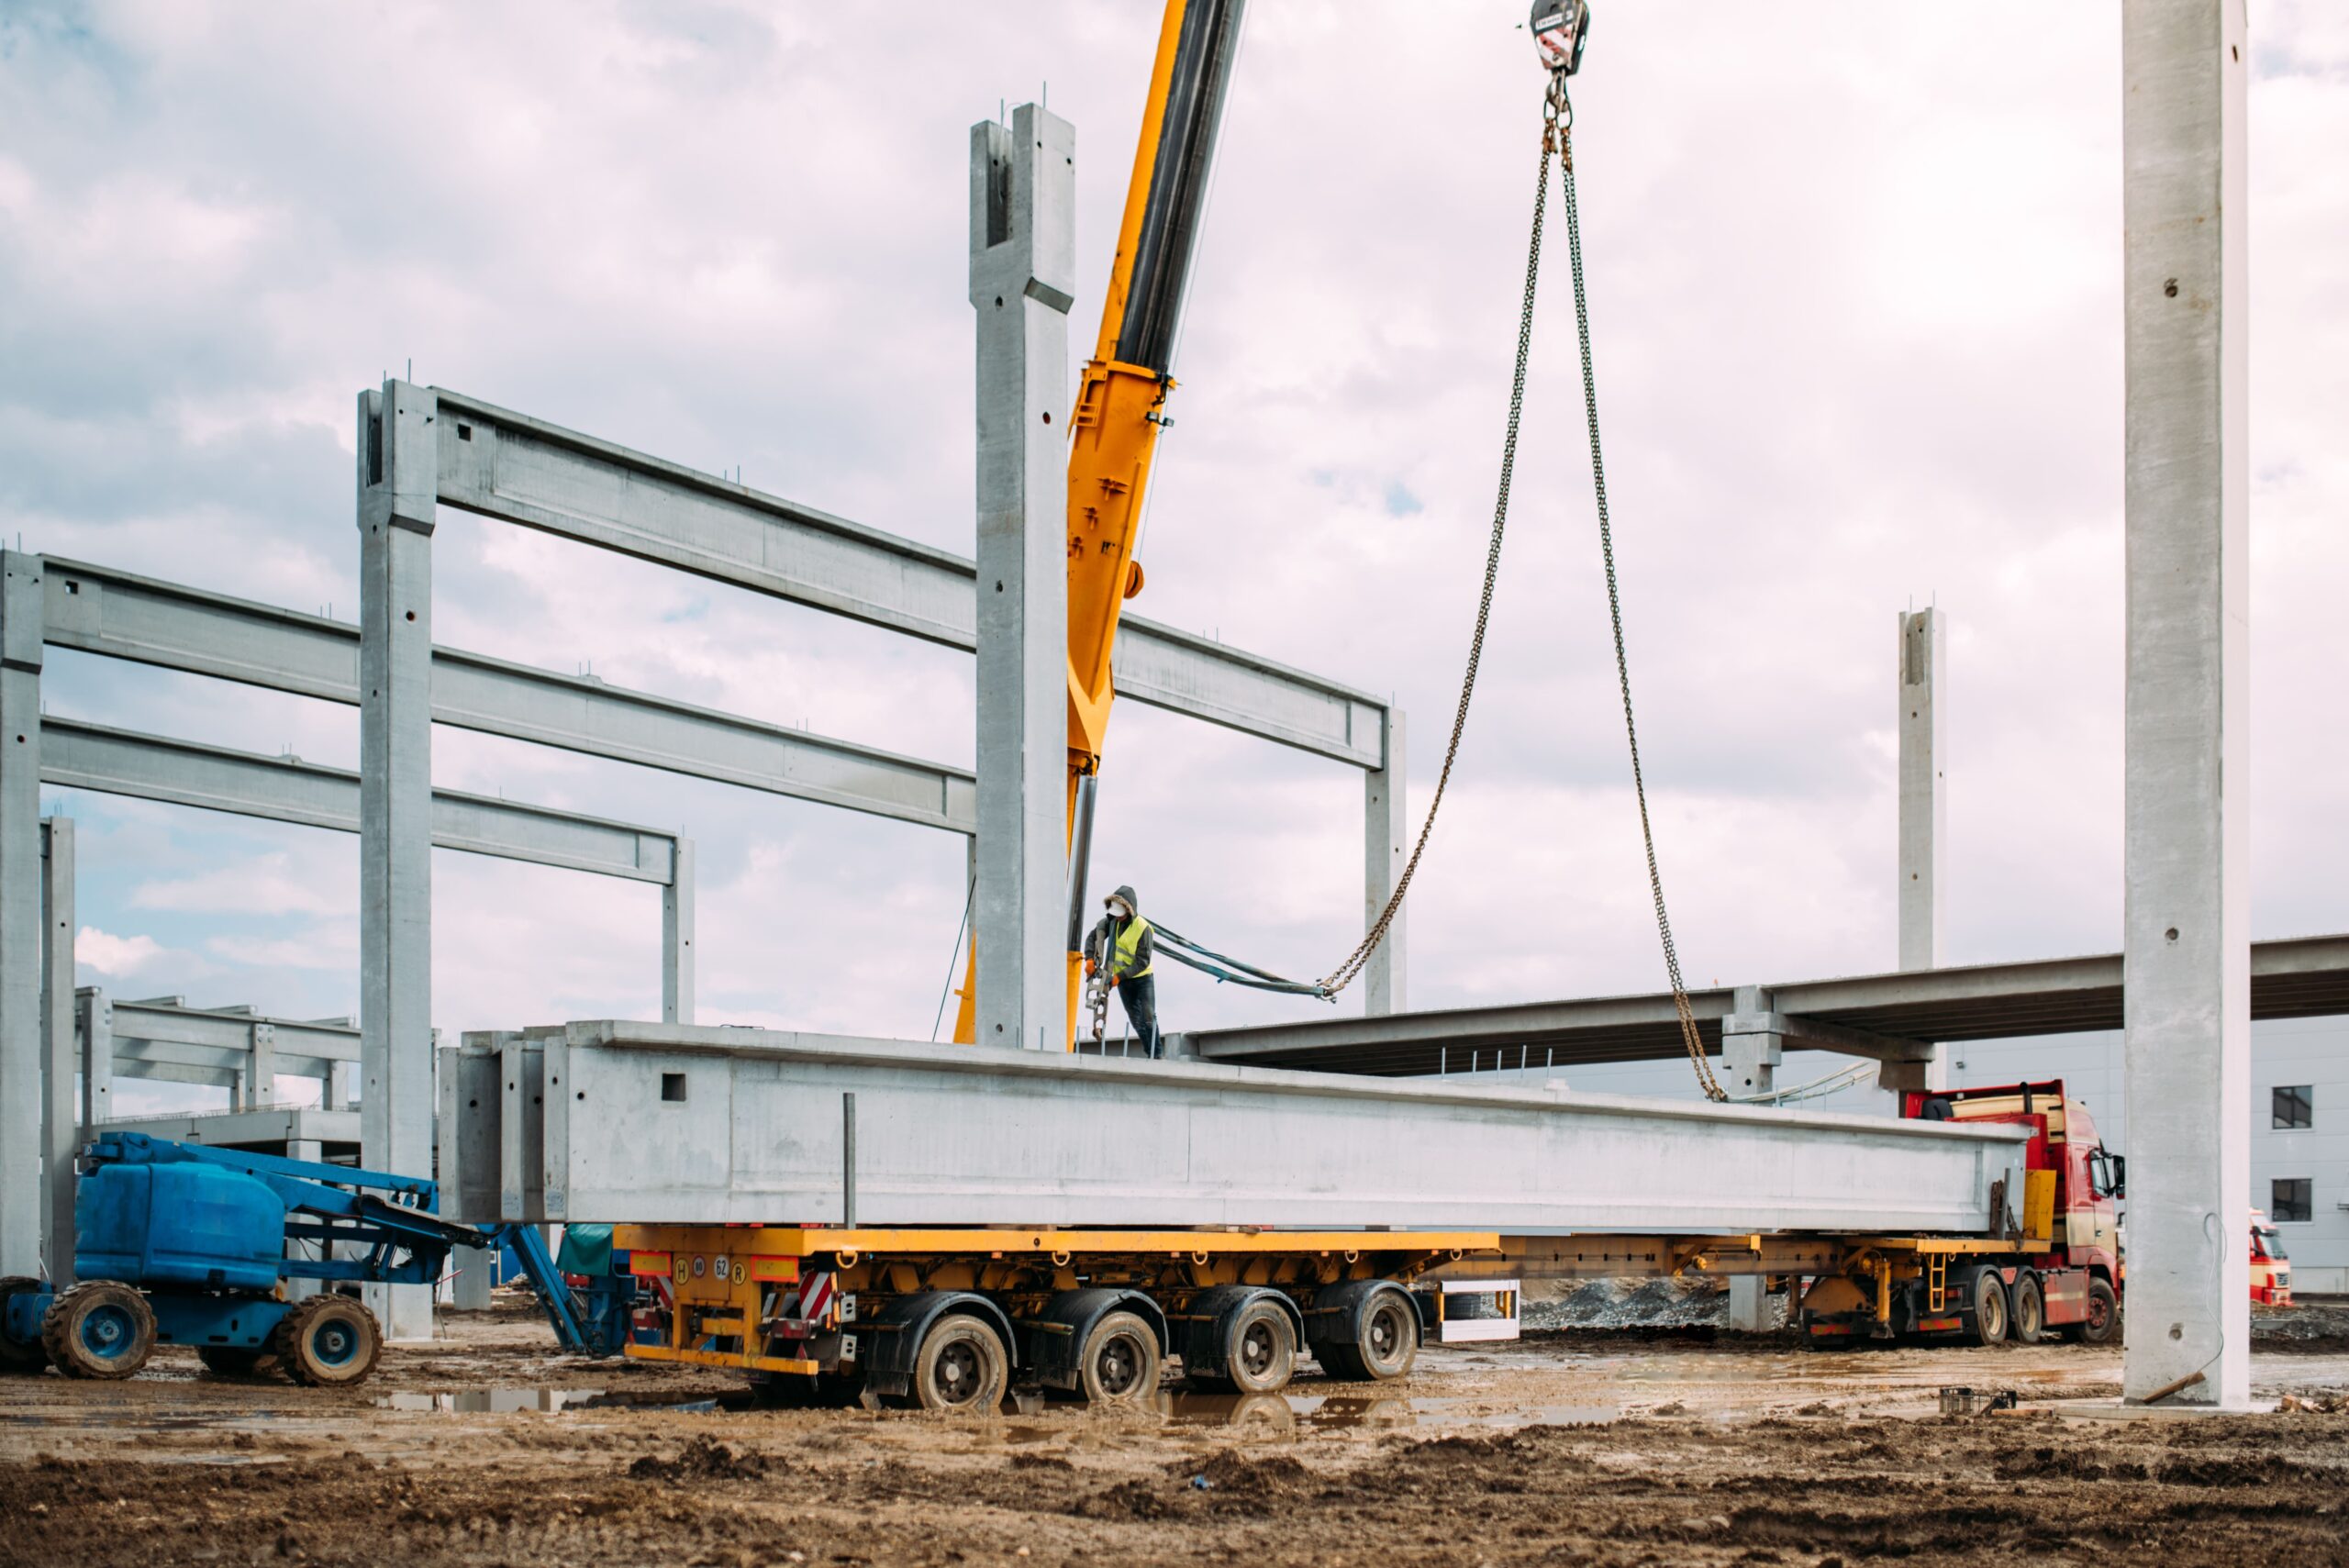
Esse efeito se amplia quando a obra depende de movimentação vertical intensiva. O transporte de argamassa, formas, armaduras, pallets e equipes precisa ser compatibilizado com as exigências de segurança e com a janela efetiva de produção. Em canteiros de múltiplos pavimentos, qualquer perda de ritmo na base da cadeia, como recebimento, armazenagem, içamento e distribuição, tende a se propagar para os pavimentos superiores.
Reforma tributária: a pressão vem menos do conceito e mais da operação
Se o cimento acende um sinal de curto prazo, a reforma tributária introduz uma pressão de médio prazo mais estrutural. A substituição gradual de PIS, Cofins, ICMS e ISS por CBS e IBS começou em 2026 e deve ser concluída em 2033. Para a construção e a incorporação, o desafio central não está apenas na alíquota final, mas na transição operacional: classificação fiscal, emissão de documentos, apropriação de créditos, revisão contratual e reorganização do fluxo financeiro das sociedades de propósito específico e das obras.
Em 11 de novembro de 2026, o secretário especial da Receita Federal, Robinson Barreirinhas, informou que o governo enviaria ao Congresso Nacional uma proposta de regra opcional de transição para a cobrança da CBS. Pela sistemática apresentada, as empresas passarão a emitir documentos fiscais nas novas regras a partir de janeiro de 2027, e a primeira apuração está prevista para fevereiro, com possibilidade de cálculo por estimativa de créditos e ajuste no mês seguinte.
Para tranquilizar e ter certeza absoluta de que ninguém vai ter problema nessa transição, nós vamos propor para o Congresso Nacional uma regra opcional.
Na prática, isso desloca a discussão do campo abstrato para a rotina do canteiro e do backoffice. Empresas terão de revisar cadastros de insumos, parametrização de sistemas de gestão empresarial, medição de serviços, retenções, faturamento entre sociedade de propósito específico, construtora e fornecedores, além da redação de cláusulas de reequilíbrio e repasse tributário. Em obras verticais, onde o orçamento é sensível à sequência de desembolsos e à curva de avanço físico, qualquer ruído na apropriação de créditos pode comprometer capital de giro.
Há elementos positivos na nova arquitetura. A legislação citada na apuração prevê redução de 50% nas alíquotas de IBS e CBS aplicáveis às operações imobiliárias, além de mecanismos como redutor de ajuste e redutor social. Também foi destacado pela Receita Federal que investimentos podem gerar crédito imediato e que o ressarcimento de créditos acumulados, hoje sujeito a demora de até um ano, poderá ocorrer em 30, 60 ou 90 dias, conforme o nível de conformidade do contribuinte.
O ressarcimento, que hoje em dia demora, às vezes, até um ano para ser processado, vai ocorrer em 30, 60 ou 90 dias.
O ponto crítico é que benefício potencial não elimina custo de adaptação. Entre 2026 e 2033, o setor conviverá com transição progressiva, necessidade de consenso regulatório e ajustes sucessivos. A Receita Federal informou ter recebido quase 5 mil sugestões sobre a primeira versão do regulamento, o que evidencia a complexidade do desenho operacional.
Precificação, contratos e fluxo de caixa
Para incorporadoras e construtoras, a reforma tributária tende a exigir revisão de premissas de precificação. Em lançamentos futuros, o desafio será estimar com maior precisão a carga tributária efetiva por tipologia de empreendimento, regime de contratação e estrutura societária. Em obras já contratadas, a atenção recai sobre cláusulas de reajuste, matriz de risco tributário e eventuais disputas sobre repasse de custo.
O tema já entrou no planejamento de agentes do mercado. O Grupo N1 Empreendimentos informou que promoveria, em 18 de novembro, debate com especialistas sobre impactos das novas regras no mercado imobiliário, incluindo custos da construção, investimentos e comercialização de imóveis. A companhia afirma trabalhar com planejamento estruturado de longo prazo para enfrentar mudanças econômicas, políticas e tributárias.
A reforma tributária é um exemplo de transformação que exige essa visão de futuro.
Esse movimento é relevante porque a obra vertical opera com ciclos longos. Decisões tomadas na compra do terreno, na modelagem da incorporação e na contratação de fornecedores repercutem por vários trimestres. Se a empresa subestimar o efeito da transição tributária sobre desembolso, crédito e faturamento, o impacto pode aparecer no meio da execução, quando a flexibilidade orçamentária já é menor.
Reflexo no mercado brasileiro
No mercado brasileiro de obras verticais, o efeito combinado desses vetores tende a aparecer primeiro na engenharia de suprimentos e no planejamento executivo. A desaceleração do cimento em outubro não autoriza concluir falta de material nem queda automática de preços, mas reforça a necessidade de monitorar prazo de entrega, programação de concretagem e compatibilização entre abastecimento horizontal e transporte vertical. Em canteiros com estrutura em concreto armado, a sequência entre central de recebimento, estocagem, distribuição e elevação de cargas é determinante para preservar produtividade.
Esse ponto se conecta diretamente às rotinas de segurança e de operação do canteiro. Quando chuva e calendário comprimem a janela de execução, cresce a pressão para intensificar ciclos de transporte de materiais e pessoas. Sem planejamento fino, o resultado pode ser fila operacional em elevadores de cremalheira, maior tempo de espera para abastecimento de pavimentos e perda de rendimento das equipes. Em outras palavras, um dado aparentemente setorial, como a venda mensal de cimento, pode se materializar no canteiro como descontinuidade de frente de serviço.
Do lado tributário, o reflexo brasileiro mais relevante é a necessidade de integrar orçamento, fiscal e produção. Obras verticais costumam trabalhar com grande volume de insumos, medições periódicas, contratos por escopo e estruturas societárias específicas da incorporação. A transição para CBS e IBS exigirá rastreabilidade maior de documentos, revisão de classificação de materiais e serviços e leitura mais cuidadosa da apropriação de créditos. Para quem opera com cronogramas longos, a diferença entre crédito reconhecido rapidamente e crédito represado pode alterar a necessidade de capital de giro da obra.
Também será importante observar diferenças por praça e por tipologia. Empreendimentos residenciais enquadrados em faixas de demanda mais sensíveis ao crédito podem reagir de forma distinta de projetos corporativos ou de alto padrão. Da mesma forma, regiões com maior incidência de chuvas, gargalos logísticos ou menor oferta de mão de obra qualificada podem sentir mais intensamente qualquer descompasso entre suprimento, tributação e cronograma. A recomendação editorial, portanto, é evitar generalizações: o choque é progressivo, heterogêneo e dependente da estrutura de cada operação.
Análise: onde está o risco real para 2027
O risco central para 2027 não parece ser um salto isolado no custo do cimento, já que a apuração não traz evidência de alta de preços desse insumo. O risco mais concreto é a soma de fricções: clima e calendário afetando produtividade, ambiente financeiro ainda apertado e transição tributária exigindo reconfiguração administrativa em paralelo à execução das obras. Em empreendimentos verticais, essas fricções costumam se acumular em três pontos: orçamento inicial, fluxo de caixa mensal e prazo contratual.
No orçamento, a dificuldade é estimar corretamente o custo total em um ambiente regulatório em mudança. No fluxo de caixa, o desafio é sincronizar desembolso de obra com apropriação de créditos e faturamento. No prazo, a ameaça está na perda de produtividade decorrente de reprogramações, atrasos de suprimento ou gargalos de movimentação vertical. Nenhum desses fatores, isoladamente, inviabiliza o mercado; juntos, porém, reduzem margem de erro.
Há contrapesos importantes. O crescimento de 96,2% nas unidades financiadas para construção via Sistema Brasileiro de Poupança e Empréstimo indica tração em parte da cadeia. A promessa de ressarcimento mais rápido de créditos e de crédito imediato para investimentos pode beneficiar empresas com boa governança fiscal. E a redução de 50% nas alíquotas aplicáveis às operações imobiliárias sugere tentativa de calibragem setorial. Ainda assim, o ganho potencial dependerá da capacidade de execução administrativa das empresas e da estabilidade da regulamentação.
O que monitorar
Gestores de obra vertical devem acompanhar, nas próximas medições, três frentes em paralelo: regularidade do abastecimento de cimento e insumos correlatos, produtividade real das frentes sujeitas a chuva e aderência dos sistemas internos às novas rotinas da CBS a partir de janeiro de 2027. Também vale revisar contratos de fornecimento, cláusulas de reequilíbrio e a curva de caixa da obra para identificar onde eventual atraso de crédito tributário ou reprogramação de concretagem pode pressionar prazo e margem.