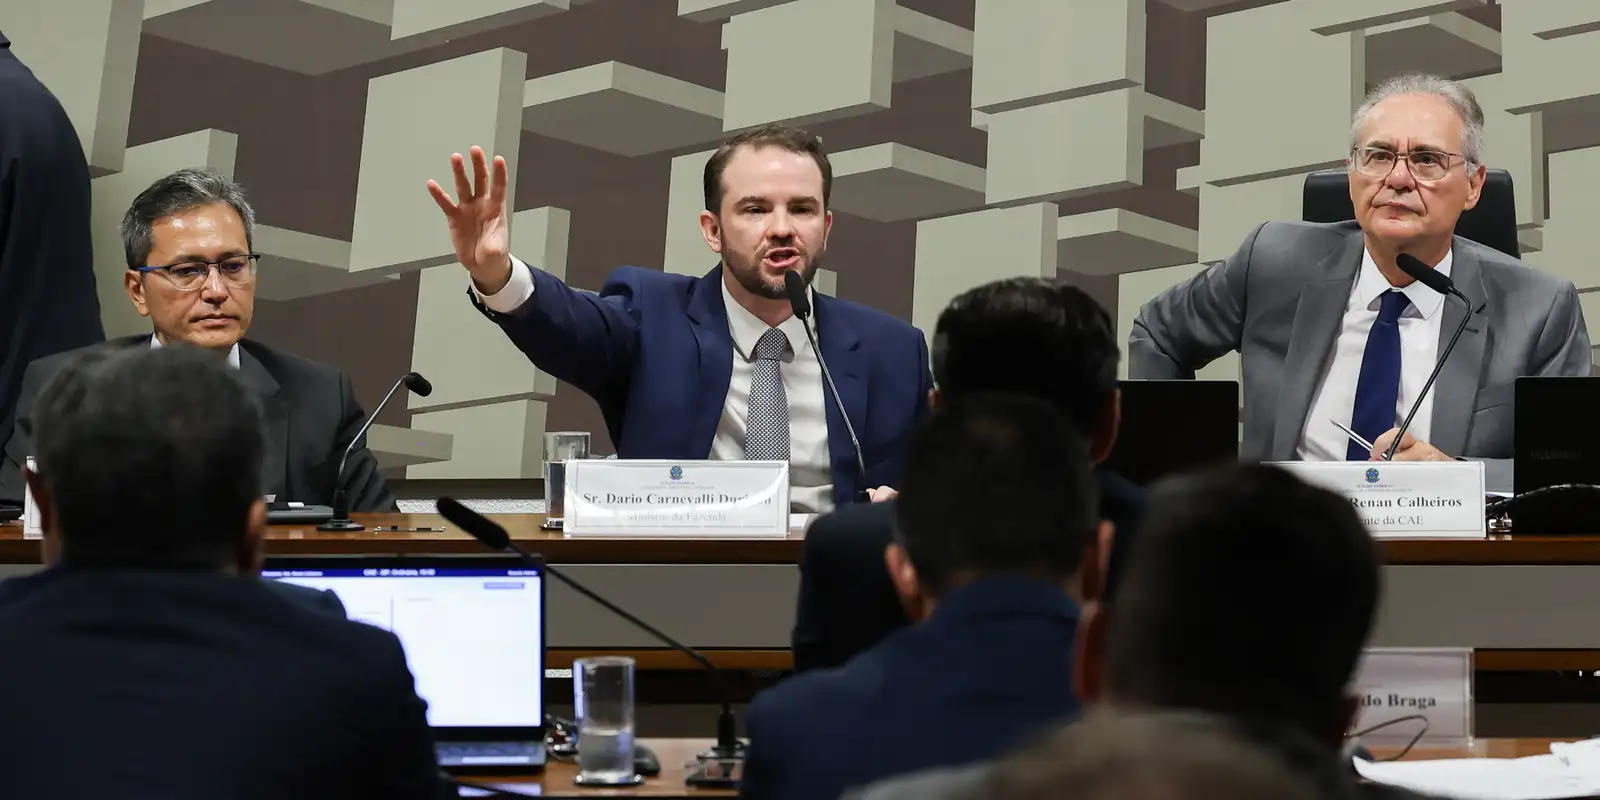
A reforma tributária do consumo e as novas regras de transparência sobre benefícios fiscais passaram a exigir, na prática, uma revisão do planejamento financeiro de construtoras e incorporadoras no Brasil. Em audiência na Comissão de Assuntos Econômicos do Senado, em 17 de novembro de 2026, o Ministério da Fazenda e a Receita Federal afirmaram que a transição para a Contribuição sobre Bens e Serviços, a CBS, prevista para começar em 2027, exigirá adaptação operacional, revisão anual de alíquotas e pode produzir um impacto inflacionário inicial. No mesmo período, a Portaria RFB nº 745/2026 ampliou a divulgação pública de incentivos, renúncias, benefícios e imunidades tributárias usados por pessoas jurídicas.
Para empresas da construção, o tema não se resume à discussão abstrata sobre carga tributária. Ele alcança a formação de preço de obras, a apropriação de créditos, o desenho de contratos de longo prazo, o fluxo de caixa de empreendimentos e a governança de regimes especiais, inclusive os ligados à habitação e à infraestrutura. O ponto central, segundo as fontes oficiais, é que a transição regulatória não significa aumento automático de imposto para todo o setor, mas exige preparação técnica para um ambiente de maior rastreabilidade fiscal e de reavaliação contínua das premissas tributárias.
Transição tributária entra na fase operacional
Na audiência de 17 de novembro de 2026, o ministro da Fazenda, Dario Durigan, afirmou que a implementação da reforma pode produzir um efeito inicial sobre preços, ainda que limitado e temporário. A observação é relevante para a construção porque o setor trabalha com ciclos longos, contratos parcelados e margens sensíveis a mudanças em tributos incidentes sobre materiais, serviços e subcontratações.
"Pode haver algum pequeno impacto inflacionário, mas estamos passando por um processo em que os empresários vão aprender a precificar seus bens e serviços de acordo com a nova legislação tributária"
O desenho apresentado pelo governo indica que a CBS substituirá PIS/Pasep e Cofins a partir de 2027 e, ao lado do IBS, comporá o IVA dual. No debate público mais recente, a alíquota de referência da CBS foi estimada em 11,3468%, percentual aprovado tecnicamente pelo Tribunal de Contas da União e arredondado para 11,3%. Durigan sustentou que esse patamar representa uma alíquota máxima de referência, enquanto a carga efetiva média projetada ficaria em 8,5%.
"11,3% é a alíquota máxima. Quem tem qualquer regime diferenciado, qualquer redução, vai pagar menos. A alíquota média é de 8,5%"
Para o setor de construção, a distinção entre alíquota de referência e carga efetiva média é decisiva. Obras e incorporações raramente são precificadas apenas pela alíquota nominal. O custo final depende do aproveitamento de créditos, do enquadramento tributário de cada operação, da composição entre fornecimento de materiais e prestação de serviços e da duração do contrato. As próprias fontes oficiais registram que ainda não há detalhamento específico dos efeitos da CBS e do IBS sobre o custo tributário de obras, incorporação imobiliária, compra de insumos e contratação de serviços na construção civil.
Também merece atenção o fato de que a alíquota será revista anualmente. Isso introduz um componente adicional de incerteza para empreendimentos com cronograma plurianual, sobretudo aqueles que dependem de orçamento fechado, financiamento estruturado ou compromissos de entrega com preço previamente pactuado.
"Isso vai ter uma revisão todo ano. A alíquota está alta? Ótimo, vamos revisitar."
O que muda na rotina financeira das empresas
Na prática, a fala do governo desloca a discussão do campo exclusivamente legislativo para o campo operacional. A Receita informou que o sistema de testes da reforma entrou em funcionamento em janeiro de 2026 e já processou mais de 35 bilhões de documentos fiscais, sendo 5 bilhões apenas nos últimos 30 dias. Segundo o órgão, 70% dos documentos emitidos no ambiente de testes já trazem destaque dos novos tributos.
Esse volume sugere que a adaptação tecnológica não será periférica. Para construtoras e incorporadoras, a migração exigirá revisão de sistemas de gestão, parametrização fiscal, cadastro de insumos e serviços, integração com fornecedores e consistência documental ao longo de toda a cadeia. Em um setor em que parte relevante da execução depende de subempreiteiros e prestadores de menor porte, a qualidade do documento fiscal tende a ganhar peso ainda maior na apropriação de créditos e na prevenção de contingências.
A Receita também informou que 500 empresas já testam a apuração assistida e que a ferramenta deverá ser disponibilizada para todas as empresas brasileiras nos próximos dias. Além disso, um piloto do módulo simplificado para correção de informações está previsto para dezembro de 2026. O órgão mapeou 1,1 milhão de pequenos e microempresários como grupo com potencial dificuldade de adaptação, e adiou para março do próximo ano a exigência do novo modelo de documento fiscal para parte desse universo.
"Apuração assistida é igualzinho, de certa forma, à declaração pré-preenchida. Nós vamos acabar com um monte de declaração que os contribuintes têm"
Para a construção, isso tem dois efeitos imediatos. O primeiro é positivo: a promessa de orientação, apuração assistida e ausência de punição para erros de boa-fé na transição reduz o risco de ruptura operacional no início da implementação. O segundo é mais exigente: empresas com cadeias extensas precisarão acompanhar a maturidade fiscal de seus fornecedores, porque a eficiência do novo sistema depende da qualidade da informação na origem.
Portaria RFB nº 745/2026 amplia a vitrine dos benefícios fiscais
Se a reforma tributária mexe com a mecânica de apuração, a Portaria RFB nº 745/2026 altera o ambiente de transparência. Publicada em edição extra do Diário Oficial da União em 16 de novembro de 2026, a norma estabeleceu novos critérios para divulgação pública de informações sobre incentivos, renúncias, benefícios e imunidades tributárias utilizados por pessoas jurídicas.
O alcance é particularmente sensível para a construção porque a regulamentação abrange regimes com interface direta com habitação, incorporação e infraestrutura. Entre os instrumentos citados estão o Regime Especial de Tributação das incorporações imobiliárias, inclusive a modalidade de 1% aplicável a empreendimentos enquadrados na Faixa Urbano 1 do Minha Casa, Minha Vida, além do Reidi e do Reporto. A portaria prevê que os dados divulgados compreendam informações desde o ano-calendário de 2015 e sejam atualizados em intervalo máximo de 6 meses.
Na prática, a mudança tende a elevar o escrutínio sobre o uso de regimes especiais. Isso não significa irregularidade, tampouco desincentivo automático ao uso de benefícios legalmente previstos. O que muda é a necessidade de documentação mais robusta, coerência entre narrativa institucional e prática fiscal e capacidade de demonstrar a aderência do benefício ao empreendimento, ao programa público ou ao investimento realizado.
"Quando for pautada uma renúncia fiscal, a conta vai ser apresentada de plano."
Governança fiscal deixa de ser tema restrito ao departamento tributário
Para incorporadoras e construtoras, a divulgação pública de benefícios fiscais desloca a governança tributária para o centro da estratégia corporativa. Conselhos, diretorias financeiras, áreas de relações com investidores, compliance e jurídico passam a ter interesse direto em como a empresa aparece nas bases públicas da Receita. O tema ganha relevância adicional em companhias com exposição a mercado de capitais, funding bancário, obras públicas ou parcerias com agentes institucionais.
Há, contudo, um limite importante na apuração disponível. As fontes não detalham ainda quais benefícios da construção terão divulgação imediata em formato granular, nem esclarecem se haverá recorte por empreendimento, grupo econômico ou CNPJ específico. Ainda assim, o sentido regulatório é inequívoco: o planejamento tributário precisará ser tecnicamente defensável e reputacionalmente explicável.
Reflexo no mercado brasileiro
No mercado brasileiro de construção, o principal reflexo da agenda atual é a necessidade de separar duas discussões que frequentemente se misturam: carga tributária nominal e custo tributário efetivo. A referência de 11,3% para a CBS não autoriza, por si só, concluir que haverá repasse linear para orçamento de obra, preço de venda ou medição contratual. Em empreendimentos de longa duração, o efeito real dependerá da arquitetura de créditos, da qualidade do documento fiscal, do regime aplicável e da capacidade de a empresa recalibrar suas premissas de caixa ao longo da transição.
Isso tem implicações diretas para a formação de preço. Construtoras e incorporadoras que trabalham com contratos de execução continuada, obras por administração, empreitada global ou produção habitacional com margens comprimidas tendem a revisar cláusulas de reequilíbrio, cronogramas de faturamento e critérios de repasse. Em obras públicas e privadas, a leitura mais prudente é que a transição para CBS e IBS exigirá memória de cálculo mais detalhada, especialmente onde houver combinação de materiais, serviços especializados e subcontratações em cadeia.
O segundo reflexo está no fluxo de caixa. A promessa de apuração assistida e simplificação acessória pode reduzir atritos administrativos, mas não elimina o desafio de sincronizar crédito tributário, desembolso de obra e recebimento do cliente. Para empresas com carteira relevante de incorporação, loteamento, infraestrutura ou habitação de interesse social, a gestão do capital de giro tende a depender cada vez mais da precisão cadastral e da tempestividade documental.
O terceiro reflexo é reputacional e de compliance. A Portaria RFB nº 745/2026 torna mais visível o uso de regimes especiais ligados à construção, habitação e infraestrutura. Isso pressiona as empresas a manter trilha de auditoria consistente, governança sobre enquadramentos e justificativa econômica clara para cada benefício utilizado. Em um ambiente de transparência ativa, o risco não está apenas em eventual autuação futura, mas também em leituras incompletas por financiadores, contratantes, órgãos de controle e mercado.
Por fim, a cadeia de fornecedores passa a ser parte do problema e da solução. A Receita mapeou 1,1 milhão de pequenos e microempresários com potencial dificuldade na transição, e a construção depende fortemente desse universo em serviços especializados e apoio operacional. Isso significa que a robustez fiscal do contratante estará cada vez mais conectada à maturidade documental do subcontratado, com impacto potencial sobre crédito, prazo de medição e previsibilidade de custo.
O que monitorar
Gestores de obra e financeiros devem acompanhar, desde já, a regulamentação e a resolução do Senado sobre a CBS, a parametrização fiscal de contratos e sistemas internos e a exposição pública de benefícios fiscais usados pela empresa. Também é recomendável mapear fornecedores críticos, revisar cláusulas de reequilíbrio e testar cenários de fluxo de caixa para 2027 com base na distinção entre alíquota de referência e carga efetiva média.
Para se aprofundar
- Agência Brasil, Durigan prevê impacto inicial da reforma tributária sobre inflação
- Agência Brasil, Durigan defende alíquota da reforma e estima média efetiva de 8,5%
- Agência Brasil, Receita descarta punição por erros de boa-fé na transição da reforma tributária
- CBIC, Receita Federal estabelece novas regras para divulgação de benefícios fiscais de empresas