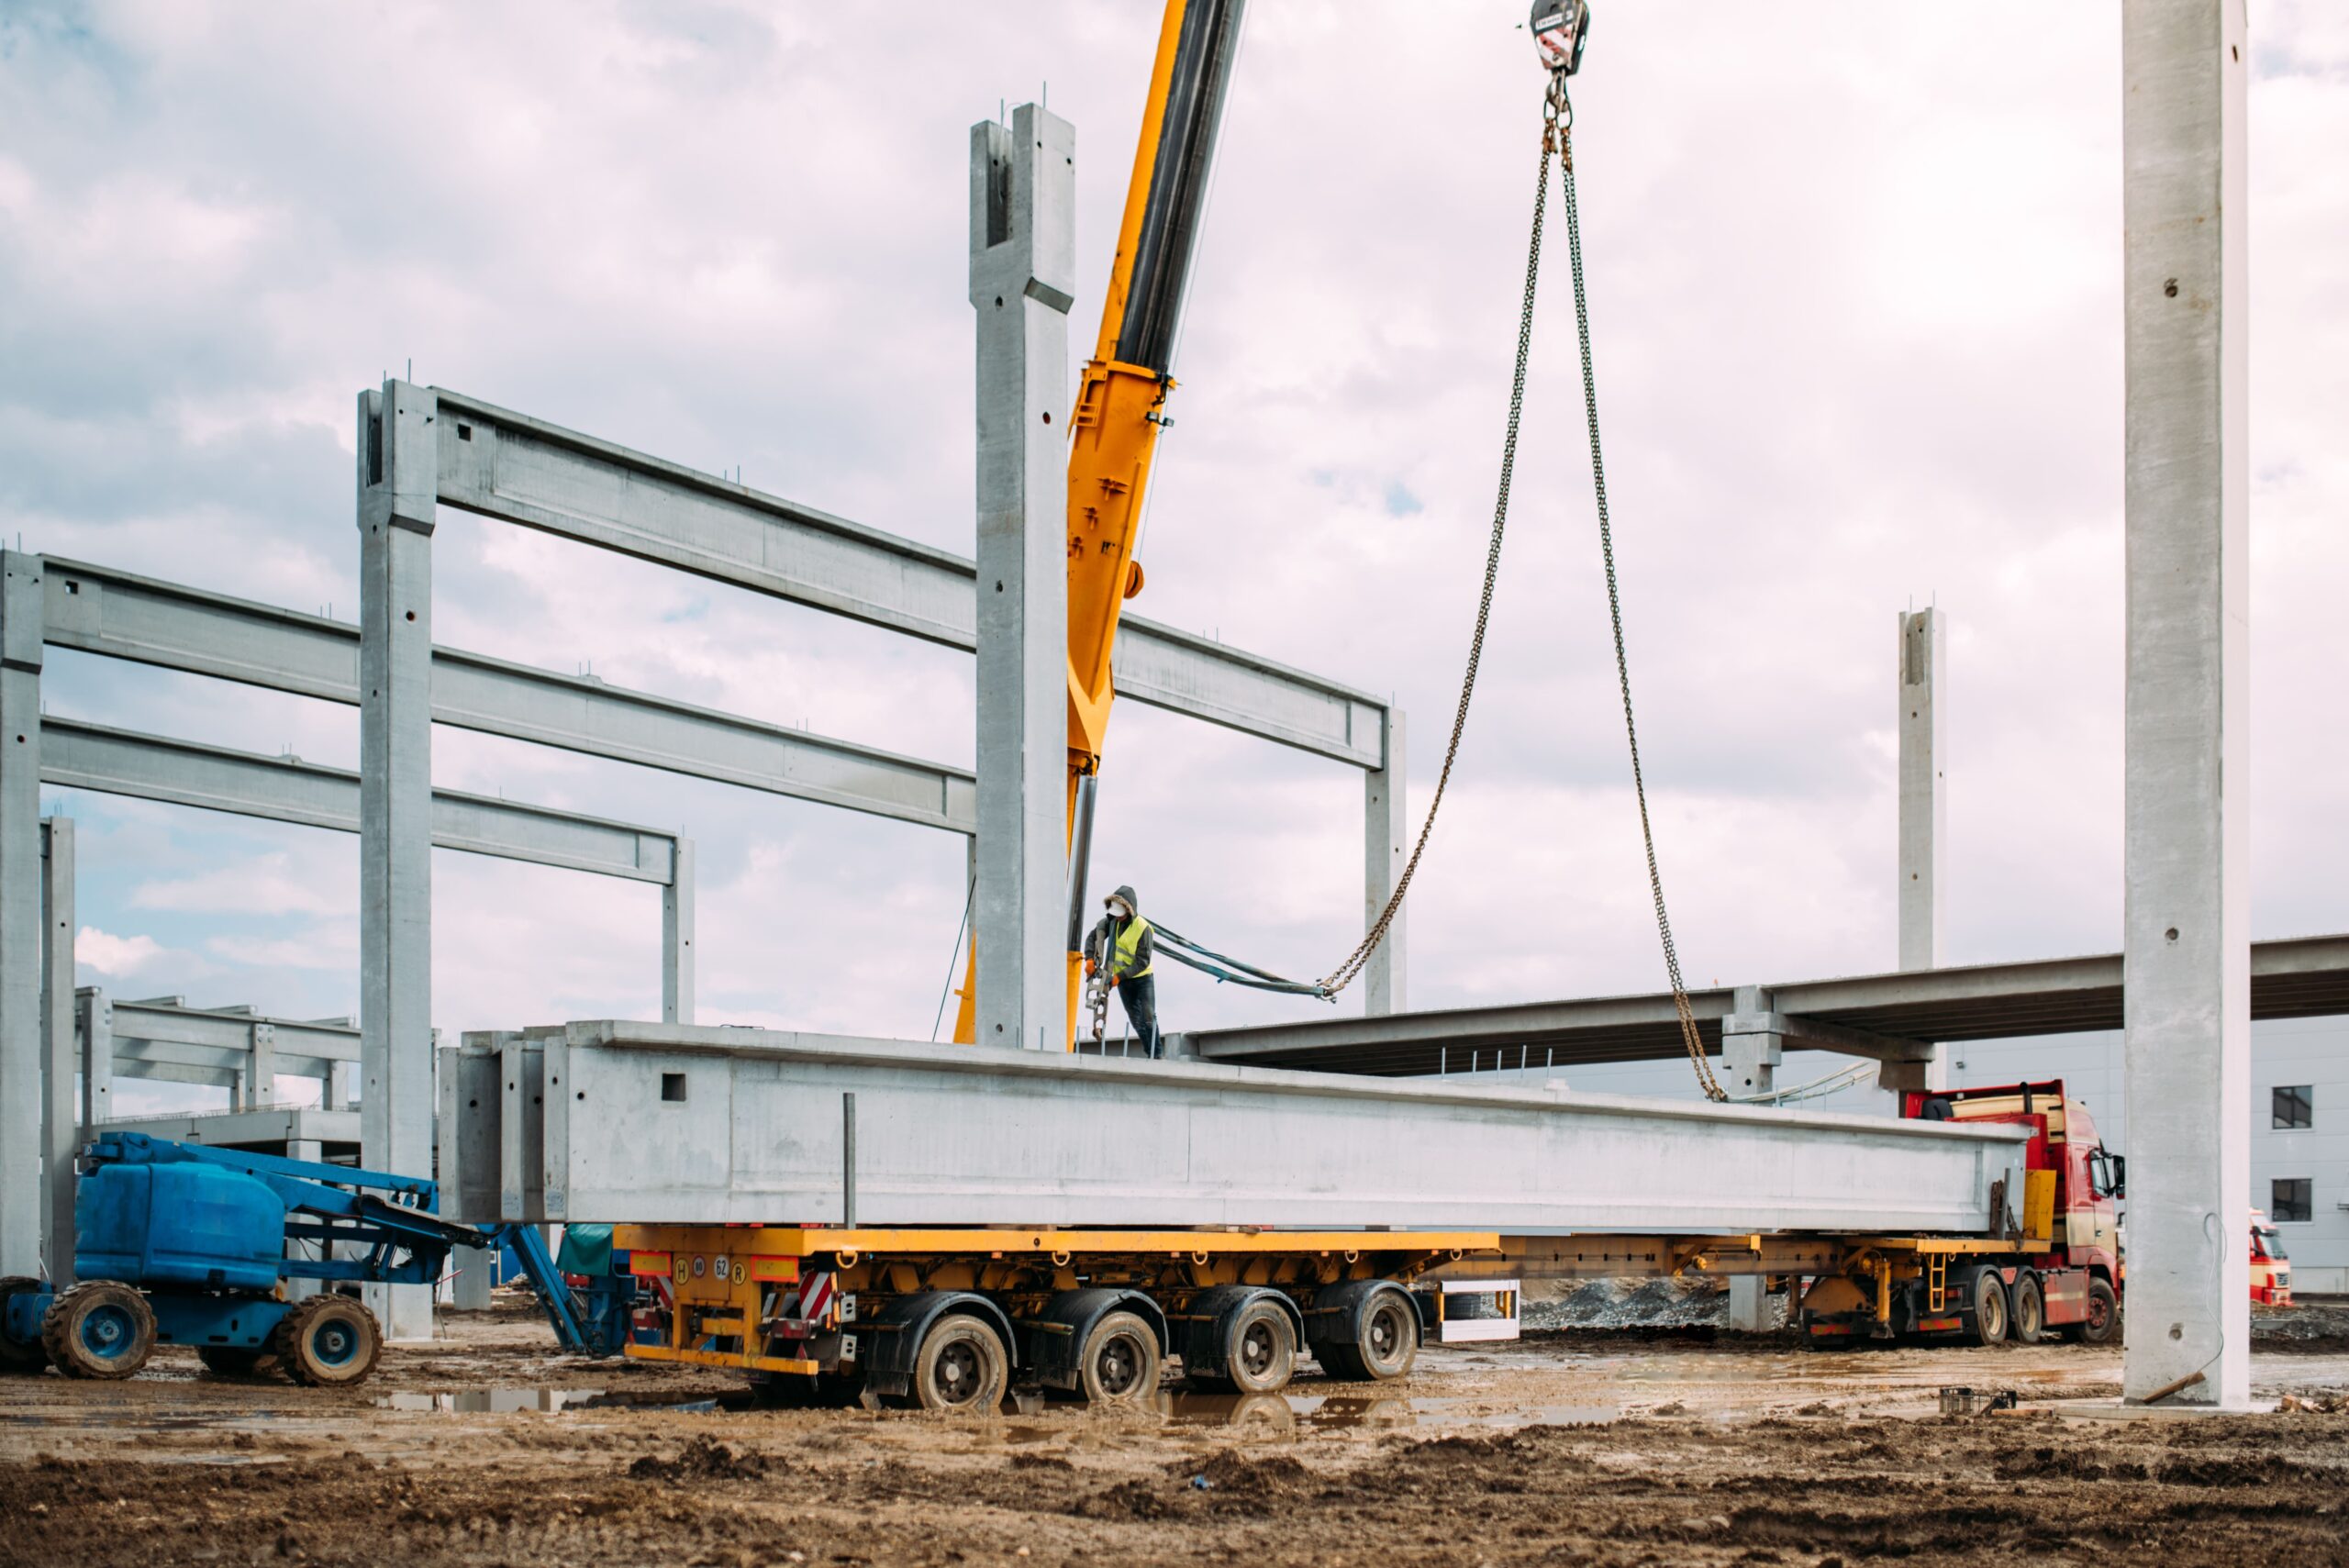
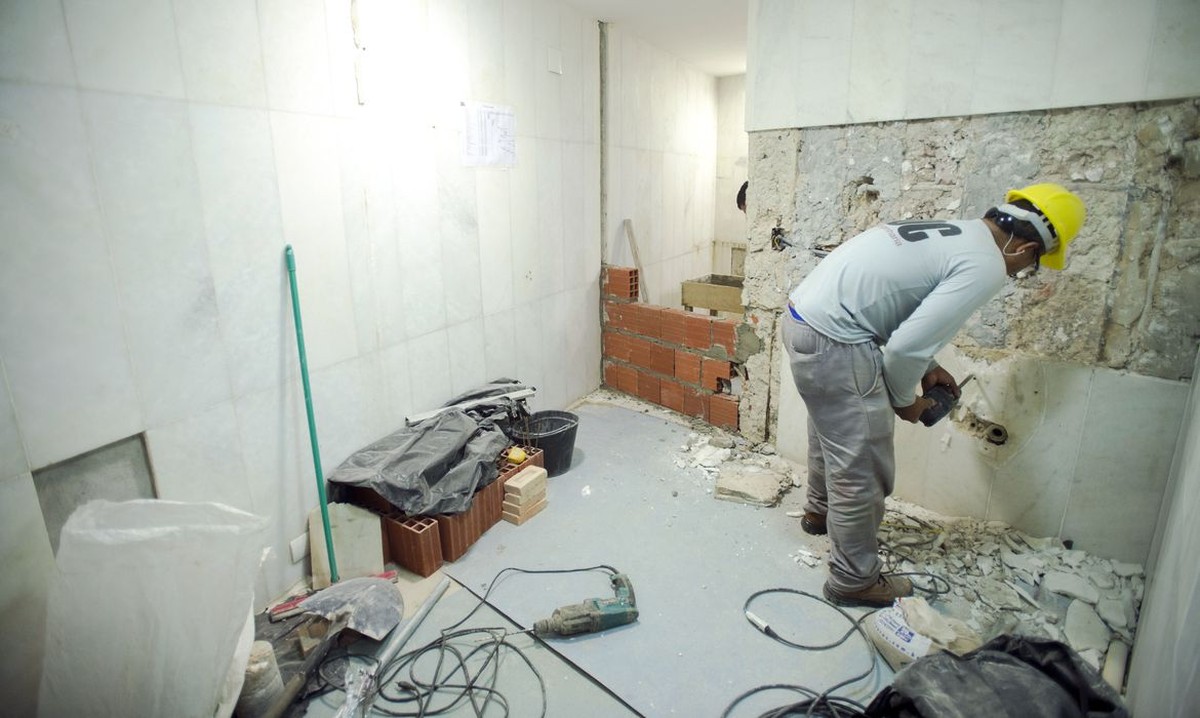
O setor da construção entrou no último bimestre sob pressão dupla. Em outubro, o custo de construir no Brasil subiu 0,35%, acima dos 0,25% de setembro, segundo a Fundação Getulio Vargas, enquanto os juros do crédito imobiliário dos três maiores bancos privados passaram para até 15% ao ano, mais TR, de acordo com avaliação do Sinduscon-SP. A combinação encarece a obra, aperta o caixa de incorporadoras e construtoras e reduz a margem para decidir entre iniciar, redimensionar ou adiar empreendimentos.
O efeito é relevante porque atinge ao mesmo tempo o custo de produção e a capacidade de compra das famílias. O INCC-M acumulou alta de 6,23% no ano e de 6,75% em 12 meses, com aceleração concentrada em materiais, equipamentos e serviços. Já o crédito mais caro tende a reduzir a velocidade de vendas, variável decisiva para a viabilidade econômico-financeira de novos projetos residenciais.
Custos sobem com mudança na composição da pressão inflacionária
Os dados divulgados pela Fundação Getulio Vargas em 27 de outubro mostram que a alta do custo da construção em outubro não foi homogênea. O grupo de materiais, equipamentos e serviços avançou 0,40%, acima dos 0,17% de setembro, enquanto a mão de obra desacelerou para 0,27%, depois de 0,37% no mês anterior. Para o gestor de obra, essa mudança importa porque altera a estratégia de suprimentos e a programação de compras.
Dentro desse grupo, materiais e equipamentos subiram 0,41% em outubro, ante 0,17% em setembro. Os materiais para estrutura tiveram variação de 0,72%, depois de 0,07% no mês anterior, sinalizando pressão justamente em itens com forte peso no custo direto e na sequência física da obra. Serviços também avançaram, de 0,15% para 0,31%, e o item projetos passou de 0,10% para 0,44%, um dado que merece atenção em empreendimentos ainda em fase de compatibilização, revisão executiva ou preparação para lançamento.
O custo da construção no país subiu 0,35% em outubro.
Entre os itens de maior impacto no mês, a apuração cita alta de 2,96% em vidros, 2,16% em massa de concreto, 0,54% em bloco de concreto, 0,73% no salário de engenheiro e 0,31% no salário de pedreiro. Em conjunto, esses números sugerem pressão distribuída entre insumos de vedação e acabamento, materiais estruturais e custos técnicos de produção, o que dificulta compensações internas no orçamento.
O recorte regional reforça que o fenômeno não está restrito a uma praça específica. Das 7 capitais pesquisadas, 5 registraram aumento no custo da construção em outubro. São Paulo teve alta de 0,34% no mês, com acumulado de 6,88% no ano e 7,60% em 12 meses. O Rio de Janeiro repetiu 0,20%. Para empresas com atuação em mais de uma praça, isso reduz a possibilidade de arbitragem simples entre mercados e exige leitura mais fina de disponibilidade de insumos, frete e produtividade local.
Crédito mais caro amplia o efeito sobre viabilidade e demanda
Se o INCC-M pressiona o lado do custo, o encarecimento do crédito imobiliário afeta a outra ponta da equação: a capacidade de venda. Segundo o Sinduscon-SP, os três maiores bancos privados elevaram os juros do crédito imobiliário para até 15% ao ano, mais TR. A entidade observa que, até setembro, esses três bancos respondiam por cerca de 55% do valor financiado para aquisição de imóveis, com base em dado da Abecip. Isso significa que a mudança alcança uma fatia relevante do mercado financiado.
O impacto tende a ser mais sensível em empreendimentos dependentes de velocidade de comercialização para sustentar o fluxo de caixa da produção. Juros mais altos elevam a prestação ao comprador final, reduzem a base de elegibilidade de renda e alongam a tomada de decisão. Para incorporadores, isso pode se traduzir em vendas mais lentas, necessidade maior de capital próprio, revisão de mix de produto e postergação de lançamentos.
O próprio Sinduscon-SP relaciona esse movimento ao alto custo de captação dos bancos nos últimos anos, o que ajuda a explicar por que a queda do custo de financiamento ao consumidor não ocorre na mesma velocidade esperada pelo setor. Para imóveis acima de R$ 2,25 milhões, enquadrados no Sistema Financeiro Imobiliário, o texto da entidade situa juros acima de 12%, patamar que agora se agrava com a elevação para até 15% ao ano mais TR nos grandes bancos privados.
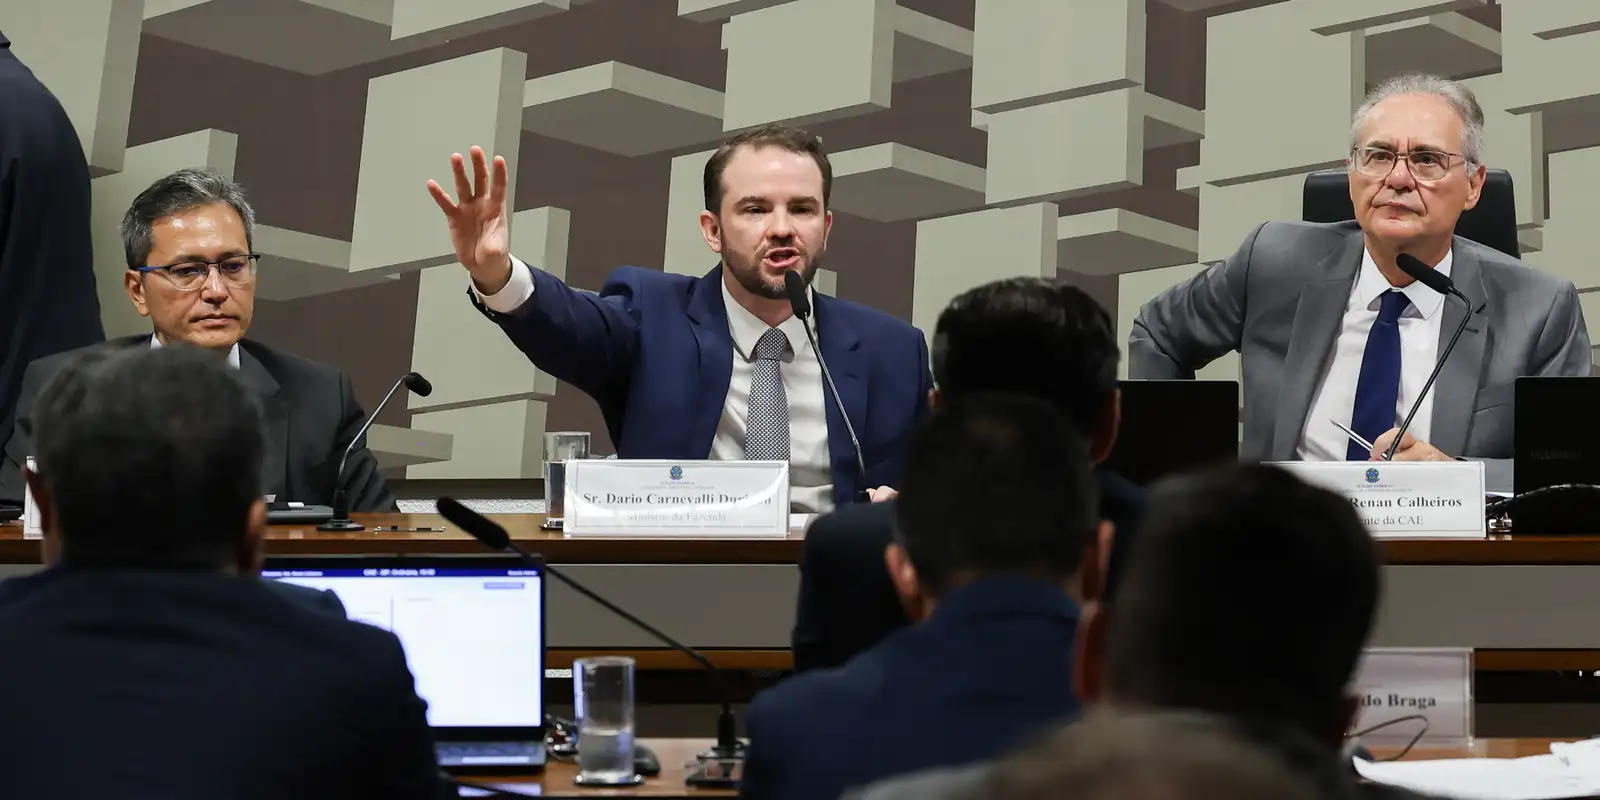
Taxas maiores do crédito imobiliário serão prejudiciais ao acesso à casa própria.
Para o comprador de equipamentos e para o gestor de obra, a consequência indireta é clara: quando a ponta comercial perde tração, o canteiro passa a conviver com maior escrutínio sobre desembolsos, cronograma físico-financeiro e retorno de cada investimento em produtividade. Equipamentos, sistemas de movimentação de materiais, soluções de transporte vertical e contratos de apoio operacional passam a ser avaliados não apenas pelo preço de aquisição, mas pela capacidade de reduzir prazo, retrabalho e custo indireto.
O que os debates setoriais indicam sobre o ambiente de negócios
No Encontro CBIC de Incorporadores e Construtores 2026, realizado em Belém nos dias 4 e 5 de novembro, o setor reuniu discussões sobre FGTS, juros elevados, custos de produção, habitação e investimentos. Embora o evento tenha foco regional, os temas debatidos dialogam com um problema nacional: a construção opera hoje sob pressão simultânea de custo, financiamento e logística.
O FGTS é um instrumento de desenvolvimento urbano do qual o Brasil não pode prescindir.
A ênfase no FGTS é relevante porque o fundo segue como peça estrutural do financiamento habitacional e da capacidade de investimento em moradia e infraestrutura. Em um ambiente de crédito privado mais caro, a preservação de fontes de funding de longo prazo ganha peso adicional. Ainda que a apuração não quantifique o efeito direto sobre obras específicas, o debate sinaliza preocupação com a sustentação da produção habitacional em um cenário de juros elevados.
Outro ponto trazido pela Câmara Brasileira da Indústria da Construção foi a dificuldade de ampliar a produção em regiões com gargalos logísticos, especialmente no Norte. Esse aspecto importa porque a inflação de obra não decorre apenas do preço de fábrica do insumo, mas também do custo de transporte, armazenagem, disponibilidade local e previsibilidade de entrega. Em obras com cronograma apertado, qualquer descompasso entre compra, mobilização e recebimento pode ampliar custo indireto e ociosidade de equipe.
A região Norte, em específico, teve um grande avanço nos últimos três anos, entretanto, ainda está bem aquém realmente do potencial e da necessidade.
Na mesma linha, a presidência da entidade defendeu a capacidade histórica do setor de enfrentar adversidades, mas o diagnóstico implícito é de maior complexidade operacional. O problema atual não é apenas um custo mais alto em termos absolutos, é a sobreposição entre inflação de insumos, custo financeiro elevado e incerteza sobre a velocidade de absorção do produto imobiliário.
Reflexo no mercado brasileiro
Para o mercado brasileiro, a principal consequência dessa combinação é a compressão da margem entre custo orçado, custo contratado e custo realizado. Quando o INCC-M acelera puxado por materiais, equipamentos, serviços e projetos, a planilha-base perde aderência mais rapidamente, sobretudo em obras com ciclo longo de contratação. Isso exige revisão de premissas, reprogramação de compras e maior disciplina na medição de produtividade para evitar que o desvio de custo se transforme em atraso físico.
No segmento de movimentação vertical e apoio à produção, o efeito tende a aparecer na busca por soluções que reduzam tempo de transporte interno, perdas operacionais e dependência de processos manuais. Em canteiros verticalizados, a eficiência de elevadores de cremalheira, minigruas e sistemas de abastecimento de pavimentos passa a ter peso maior na equação econômica, porque prazo e custo indireto ficam mais sensíveis quando o capital é mais caro. Sob a ótica de conformidade, a interação entre planejamento operacional e exigências de segurança previstas em normas como NR-18, NR-11, NR-12 e NR-35 também ganha relevância, já que improvisações logísticas tendem a elevar risco, retrabalho e ineficiência.
Há ainda um reflexo sobre a decisão de compra de equipamentos. Em ambiente de crédito imobiliário mais restritivo e vendas potencialmente mais lentas, empresas tendem a comparar com mais rigor aquisição, locação, prazo de retorno e impacto na curva de desembolso da obra. Equipamentos que contribuam para reduzir permanência de equipes, melhorar cadência de concretagem, alvenaria e acabamento, ou dar previsibilidade ao abastecimento vertical, podem ganhar espaço não apenas por produtividade, mas por efeito financeiro indireto sobre o cronograma.
Para incorporadores, o encarecimento do crédito ao comprador final também pode alterar o perfil dos lançamentos. Produtos com tíquete mais alto ficam mais expostos ao aumento da taxa final, especialmente fora das condições mais favorecidas do financiamento habitacional. Já em programas públicos e segmentos com funding mais estruturado, a demanda pode se mostrar relativamente mais resiliente. Ainda assim, o debate da Câmara Brasileira da Indústria da Construção indica que instrumentos como o FGTS permanecem centrais para sustentar a produção e o acesso à moradia.
O que monitorar
O gestor de obra deve acompanhar, nas próximas medições, se a pressão continua concentrada em materiais para estrutura, serviços e projetos, porque essa composição altera a estratégia de suprimentos e o risco de desvio do orçamento. Também vale revisar o cronograma físico-financeiro à luz do crédito mais caro e da possível desaceleração de vendas, priorizando investimentos que reduzam prazo, ociosidade e custo indireto.
Em novos contratos, cláusulas de reajuste, prazo de entrega e capacidade logística do fornecedor merecem escrutínio adicional. Se a pressão de custos persistir, a tendência é de maior seletividade na compra de equipamentos e de mais atenção ao impacto financeiro de cada decisão no canteiro.