A eletrificação de frotas e, por extensão, de operações de canteiro no Brasil entrou em uma fase mais exigente. O mercado cresce, mas o ambiente de investimento ficou mais duro. Entre janeiro e setembro de 2026, o país emplacou 381.609 veículos leves eletrificados, volume quase 70% superior ao total de 2025, segundo dados da ABVE citados pela Agência Gov. Ao mesmo tempo, a Agência Brasil informou juro real de 9,05%, o maior entre 40 países monitorados pela consultoria Moneyou, enquanto o Copom manteve a Selic em 13,75% ao ano. A combinação encarece crédito, alonga o retorno do investimento e pressiona decisões de capital em veículos, carregadores e reforço de rede.
Para gestores de obra, locadoras e construtoras, a questão deixou de ser apenas tecnológica. A eletrificação depende de uma equação que combina custo total de propriedade, disponibilidade de energia, infraestrutura de recarga, previsibilidade de uso e coordenação entre ativos móveis e ativos fixos. Em termos práticos, comprar equipamentos ou veículos eletrificados sem garantir alimentação elétrica adequada pode gerar ociosidade. Já investir primeiro na infraestrutura, sem escala de uso, compromete o retorno. Esse descompasso aparece com clareza no transporte e na logística, e o raciocínio se estende às bases operacionais e aos canteiros.
Mercado cresce, mas a conta de implantação ficou mais exigente
Os dados mais recentes indicam que a demanda por eletrificação não desapareceu. Ao contrário, ela avança em volume e em planejamento institucional. Em 06 de novembro de 2026, o Conselho Nacional de Política Energética aprovou cinco resoluções para impulsionar a transição energética, incluindo a criação de um Grupo de Trabalho de Eletromobilidade coordenado pelo Ministério de Minas e Energia. O grupo terá prazo inicial de 120 dias, prorrogável por igual período, e foi estruturado em cinco frentes técnicas para subsidiar uma Estratégia Nacional de Eletromobilidade.
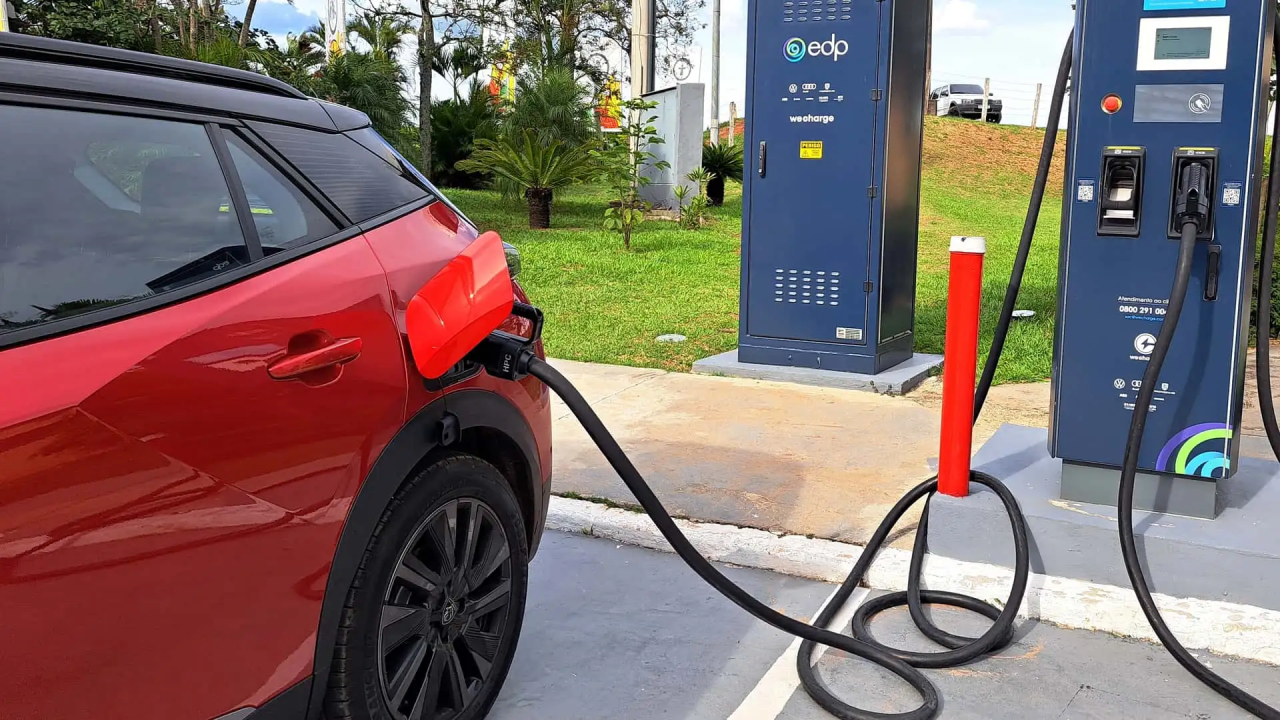
Esse movimento regulatório é relevante porque a expansão do mercado já mudou de escala. Dos 381.609 veículos leves eletrificados emplacados no país entre janeiro e setembro de 2026, aproximadamente 80% são elétricos a bateria e híbridos plug-in, portanto dependentes de recarga na rede externa. Em outras palavras, o crescimento do parque circulante passa a exigir investimento coordenado em infraestrutura elétrica, conexão, carregadores e gestão de demanda.
O ator que investe em infraestrutura de recarga vai investir quando houver volume suficiente de carros elétricos para usar. Ao mesmo tempo, o crescimento dos carros elétricos não avança porque depende da infraestrutura de recarga.
A observação de Renata Ruggiero resume um problema clássico de coordenação de investimentos. Em operações de obra e locação, a lógica é semelhante: a adoção de frotas leves eletrificadas, utilitários de apoio, equipamentos de logística interna ou soluções de movimentação depende de uma base elétrica confiável. Sem isso, o ativo pode até reduzir emissões locais e ruído, mas perde competitividade operacional.
Juro real alto muda a régua de decisão
O ambiente financeiro agrava esse desafio. Segundo a Agência Brasil, o juro real brasileiro chegou a 9,05%, acima da média de 1,27% do ranking de 40 países da Moneyou. No levantamento anterior, em setembro, o país já liderava com 8,45%. Em paralelo, o Copom interrompeu a trajetória de queda e manteve a Selic em 13,75% ao ano, por unanimidade.
Na prática, esse quadro afeta diretamente projetos intensivos em capital inicial. A eletrificação exige desembolso antecipado em ao menos três frentes: aquisição ou substituição de veículos e equipamentos, implantação de carregadores e adequação da infraestrutura elétrica. Quando o custo do dinheiro sobe, o retorno futuro precisa ser mais robusto e mais previsível para justificar a decisão. Como as fontes não trazem taxas específicas de financiamento para frotas pesadas, canteiros ou equipamentos de construção, não é possível quantificar o impacto exato por projeto. Ainda assim, o nexo econômico é claro: juros reais elevados reduzem o apetite para investimentos cujo benefício depende de uso intensivo, tarifa administrável e horizonte de amortização mais longo.
É possível continuar diminuindo os juros em ritmo compatível com a convergência da inflação para a meta, sem impor à economia um custo maior.
A crítica da indústria ajuda a enquadrar o problema setorial. Em segmentos como construção, locação e logística de apoio, o crédito mais caro não afeta apenas a compra do ativo final. Ele também encarece obras de adequação elétrica, reforço de entrada, painéis, proteção, cabeamento e eventuais ampliações de capacidade em bases e canteiros, itens que costumam competir com outras prioridades de investimento.
Energia mais cara compromete a competitividade operacional
Se o juro real pressiona o CAPEX, o custo da energia afeta a operação. A Agência iNFRA registrou que a eletrificação dos transportes esbarra no custo da energia, na infraestrutura de recarga e na falta de coordenação entre investimentos em veículos e rede. No debate setorial, Daniela Mignani, diretora-executiva corporativa do CEBDS, destacou a pressão dos encargos elétricos sobre a competitividade da eletricidade.
Nesses últimos 15 anos quase 300% dos encargos cresceram. Se a gente não tratar essa questão também de subsídio, a gente não torna a nossa eletricidade competitiva, o custo final é muito mais caro.
O dado é relevante porque desloca a discussão do simples preço do equipamento para o custo efetivo de uso. Em canteiros e bases operacionais, a recarga não depende apenas do quilowatt-hora consumido, mas da forma como a instalação é dimensionada, do perfil de simultaneidade, da potência requerida e da compatibilidade com a infraestrutura existente. As fontes não detalham tarifas de demanda nem estruturas tarifárias por perfil de consumo, o que impede uma comparação objetiva entre eletricidade e diesel. Ainda assim, o alerta é consistente: sem energia competitiva e previsível, a vantagem operacional da eletrificação pode se reduzir.
Há ainda um componente de timing. Em obras, a infraestrutura elétrica do canteiro é temporária, escalonada por fase e frequentemente ajustada conforme o avanço físico. Isso significa que a decisão de eletrificar utilitários, equipamentos auxiliares ou sistemas de movimentação precisa conversar com o cronograma executivo e com o plano de cargas. Em muitos casos, o gargalo não será a tecnologia do ativo, mas a capacidade de alimentar esse ativo com segurança e continuidade.
Projetos em estruturação mostram escala, mas também a complexidade
O caso mais concreto da apuração é o Corredor Logístico Sustentável Multimodal da Motiva RioSP, aprovado pela Agência Nacional de Transportes Terrestres em setembro de 2026 para implantação na Rodovia Presidente Dutra. O projeto será desenvolvido em sandbox regulatório ao longo de 24 meses e prevê investimentos estimados em R$ 116 milhões, dos quais R$ 104 milhões ligados à eletromobilidade. Dentro desse montante, R$ 84 milhões são destinados à substituição gradual de 253 veículos elegíveis da frota operacional e administrativa por modelos eletrificados, e R$ 20 milhões à infraestrutura de recarga.
Os números ajudam a entender a ordem de grandeza do desafio. Mesmo em um corredor estruturado, com racionalidade logística e apoio institucional, a infraestrutura de recarga absorve parcela relevante do investimento. Isso reforça a percepção de que a eletrificação não é uma simples troca de motorização, mas um projeto integrado de ativos, energia e operação.
Outro exemplo é a iniciativa Laneshift e-Dutra, lançada durante a COP30 para viabilizar infraestrutura de recarga de caminhões elétricos entre São Paulo e Rio de Janeiro. A meta é permitir mil viagens diárias de caminhões com emissão zero até 2030. Embora o projeto sinalize direção estratégica, a própria apuração registra lacunas importantes: não há cronograma detalhado de implantação, modelo financeiro fechado nem definição de fontes de capital. Para o gestor privado, isso significa que a visão de longo prazo existe, mas a execução ainda depende de arranjos econômicos e regulatórios mais maduros.
No plano institucional, a criação do Grupo de Trabalho de Eletromobilidade no Conselho Nacional de Política Energética é uma resposta a esse estágio de transição. A Resolução CNPE nº 5/2024 já havia instituído a Política Nacional de Transição Energética, da qual o Plano Nacional de Transição Energética é instrumento. Agora, a eletromobilidade ganha um fórum específico para tratar gargalos de coordenação, infraestrutura e planejamento energético.
O Brasil continua sendo o país que vai levar adiante o debate sobre a diminuição, até a gente poder chegar um dia a sonhar não precisar mais de combustível fóssil.
O discurso político indica prioridade, mas o mercado tende a responder menos à intenção e mais à previsibilidade. Para obras, frotas corporativas e operações descentralizadas, a viabilidade dependerá de regras estáveis, acesso a capital e clareza sobre como a rede elétrica acompanhará a expansão da demanda.
Reflexo no mercado brasileiro
Para a construção civil, o principal efeito desse quadro é a elevação do filtro econômico sobre projetos de eletrificação em bases, frotas de apoio e canteiros. Em um ambiente de juro real de 9,05% e Selic de 13,75% ao ano, ativos com maior CAPEX inicial passam a disputar orçamento com soluções convencionais de menor desembolso imediato. Isso vale para utilitários eletrificados, infraestrutura de recarga e também para adaptações elétricas necessárias à operação segura de equipamentos em canteiro.
No campo técnico, a eletrificação exige compatibilização com as exigências de segurança e instalações aplicáveis ao ambiente de obra. A discussão passa por NR-18, especialmente o item 18.14 para movimentação e transporte de materiais e pessoas, além de NR-11, NR-12 e NR-35 quando houver equipamentos de logística interna, operação em altura e máquinas eletrificadas. Do ponto de vista elétrico, a adequação de canteiros e bases operacionais remete a referências como ABNT NBR 5410 para baixa tensão, ABNT NBR 14039 quando a demanda exigir média tensão e ABNT NBR IEC 61851 e ABNT NBR IEC 62196 para sistemas e interfaces de recarga. Em termos práticos, isso significa que a decisão de eletrificar não se encerra na compra do ativo: ela exige projeto, proteção, seletividade, aterramento, dimensionamento de circuitos e gestão de carga.
Em operações de movimentação vertical e apoio logístico, o tema ganha sensibilidade adicional. Equipamentos eletrificados podem trazer benefícios operacionais, mas a confiabilidade da alimentação passa a ser variável crítica. Em canteiros com elevadores de cremalheira, plataformas, sistemas de transporte de materiais e outras soluções ligadas à movimentação vertical, qualquer estratégia de eletrificação precisa considerar simultaneamente segurança operacional, disponibilidade de energia e compatibilidade com o plano de cargas do canteiro. Sem esse alinhamento, o risco não é apenas financeiro, mas também de produtividade, com impacto sobre ritmo de obra, janelas de concretagem, abastecimento de pavimentos e fluxo interno de materiais.
Há, porém, um vetor positivo. A criação do Grupo de Trabalho de Eletromobilidade e o avanço do Plante podem melhorar a previsibilidade regulatória e a coordenação entre energia e transporte. Para o setor de obras, isso pode abrir espaço para modelos mais maduros de implantação em bases fixas, centros logísticos e empreendimentos de longa duração, onde a infraestrutura elétrica tenha tempo de maturação e taxa de utilização suficiente para diluir o investimento.
O que monitorar
O gestor de obra deve acompanhar três frentes antes de acelerar a eletrificação: custo de capital, capacidade elétrica disponível e perfil real de uso dos ativos. Também vale observar os desdobramentos do Grupo de Trabalho de Eletromobilidade do Conselho Nacional de Política Energética e testar a viabilidade por etapas, priorizando operações com maior previsibilidade de recarga e maior taxa de utilização.