As vendas de imóveis residenciais novos cresceram no Brasil no primeiro semestre de 2026, enquanto os lançamentos ficaram praticamente estáveis, segundo indicadores divulgados pela Câmara Brasileira da Indústria da Construção, a CBIC, com base em 221 cidades. No mesmo período, a capital paulista passou a emitir um sinal distinto: em junho, vendas e lançamentos recuaram na comparação mensal e anual, embora os acumulados de 12 meses ainda permaneçam positivos, sobretudo no caso da oferta nova. O contraste, observado em bases geográficas e temporais diferentes, expõe uma desaceleração localizada em São Paulo sem invalidar a resiliência do quadro nacional.
O ponto central para incorporadoras, construtoras e fornecedores é que os dois movimentos não são necessariamente contraditórios. O dado nacional reúne um universo amplo, dilui oscilações locais e, no segundo trimestre, foi influenciado pela maior participação do programa Minha Casa, Minha Vida nos lançamentos e nas vendas. Já o retrato da cidade de São Paulo captura um mercado mais concentrado, sensível ao calendário de lançamentos, ao perfil de renda e ao mix de produto ofertado em um único mês.
Leituras diferentes do mesmo mercado
Segundo a CBIC, o desempenho do primeiro semestre de 2026 mostrou expansão das vendas residenciais novas no país, com estabilidade relativa dos lançamentos no agregado das 221 cidades acompanhadas. Em termos práticos, isso sugere absorção de estoque já colocado à venda, e não necessariamente uma aceleração equivalente da produção nova. Para o setor, a distinção é relevante: vender mais do que se lança por um período pode melhorar indicadores comerciais, mas também exige atenção ao ritmo de reposição de portfólio.
O crescimento das vendas no semestre ocorreu com lançamentos praticamente estáveis no agregado nacional.
No segundo trimestre, o Minha Casa, Minha Vida ampliou participação tanto nos lançamentos quanto nas vendas, de acordo com a mesma divulgação setorial. Esse detalhe altera a leitura do mercado porque o programa tende a deslocar o mix para unidades de menor ticket médio, com maior giro comercial e forte dependência de funding e enquadramento de renda. Assim, o aumento do volume vendido no país não deve ser interpretado automaticamente como expansão homogênea em todos os segmentos de renda ou em todas as praças.
Na cidade de São Paulo, por sua vez, o recuo de junho precisa ser lido com cautela metodológica. A comparação mensal e anual de um único mês pode refletir base de comparação elevada, concentração anterior de lançamentos ou simples recomposição de calendário comercial. Ainda assim, o fato de vendas e lançamentos terem caído simultaneamente na capital paulista é um sinal que merece monitoramento, sobretudo porque São Paulo costuma funcionar como referência para decisões de produto, precificação e velocidade de vendas em mercados urbanos de maior renda.
Em junho, as vendas e os lançamentos de imóveis residenciais novos caíram na capital paulista na comparação mensal e anual.
Por que os sinais parecem contraditórios
A divergência decorre, em primeiro lugar, do recorte geográfico. O indicador nacional da CBIC cobre 221 cidades, o que reduz o peso relativo de uma única capital, ainda que ela seja a maior praça imobiliária do país. Se outras regiões mantêm desempenho robusto, especialmente no segmento econômico, o agregado nacional pode continuar em alta mesmo com enfraquecimento pontual em São Paulo.
Em segundo lugar, há diferença de janela temporal. O Brasil foi analisado no semestre e no segundo trimestre; São Paulo, no dado destacado, aparece sob o recorte de junho, com comparações mensal e anual, além do acumulado de 12 meses. Em mercados imobiliários, essas janelas frequentemente apontam direções distintas. Um mês fraco não elimina uma tendência positiva em 12 meses, assim como um semestre favorável pode esconder perda de tração no encerramento do período.
Em terceiro lugar, o mix de produto pesa. Quando o Minha Casa, Minha Vida ganha participação no agregado nacional, ele pode sustentar volume de vendas mesmo que mercados mais dependentes de renda média e média-alta tenham comportamento mais contido. Isso afeta ticket médio, valor geral de vendas e estratégia de lançamentos. Para incorporadoras, a mensagem é clara: o dado consolidado do país precisa ser decomposto por faixa de renda, tipologia e praça antes de orientar decisões de landbank e pipeline.
A maior participação do Minha Casa, Minha Vida influenciou os lançamentos, as vendas e o perfil de preços no trimestre.
O que o semestre nacional sugere para a oferta
O avanço das vendas com lançamentos praticamente estáveis pode ser lido como um sinal de absorção mais eficiente da oferta disponível. Para empresas com estoque pronto ou em fase final de obra, esse ambiente tende a favorecer estratégias comerciais mais disciplinadas, desde que a velocidade de vendas permaneça compatível com o cronograma financeiro do empreendimento. Ao mesmo tempo, se a reposição de lançamentos não acompanhar a demanda em determinadas praças, pode haver compressão futura da oferta nova.
Esse quadro também reforça a importância de cruzar indicadores imobiliários com custos de construção e crédito. Embora esta apuração não traga números adicionais desses indicadores, eles são decisivos para interpretar se a estabilidade dos lançamentos decorre de prudência comercial, limitação de margem ou seletividade maior no acesso ao crédito ao comprador.
Para fornecedores da cadeia residencial, a leitura operacional é objetiva: crescimento de vendas não se converte automaticamente em aceleração imediata de obras novas. Quando o mercado vende mais estoque existente, o efeito sobre contratações de equipamentos, sistemas de transporte vertical de materiais e mão de obra pode ser mais gradual do que em um ciclo puxado por lançamentos. Por isso, a carteira comercial deve ser calibrada não apenas pelo volume vendido, mas pelo estágio efetivo dos empreendimentos e pelo cronograma de mobilização de canteiro.
Reflexo no mercado brasileiro
Para o mercado brasileiro de incorporação residencial, o principal reflexo é a necessidade de abandonar leituras lineares do ciclo. O crescimento das vendas no agregado nacional indica demanda ativa, mas a estabilidade dos lançamentos sugere postura mais seletiva na abertura de novos projetos. Em outras palavras, há espaço comercial em parte do mercado, porém sem evidência, nesta apuração, de expansão generalizada da oferta em igual intensidade. Para incorporadoras, isso recomenda planejamento de lançamentos por microrregião, com atenção ao giro real do estoque e ao enquadramento de produto em programas habitacionais.
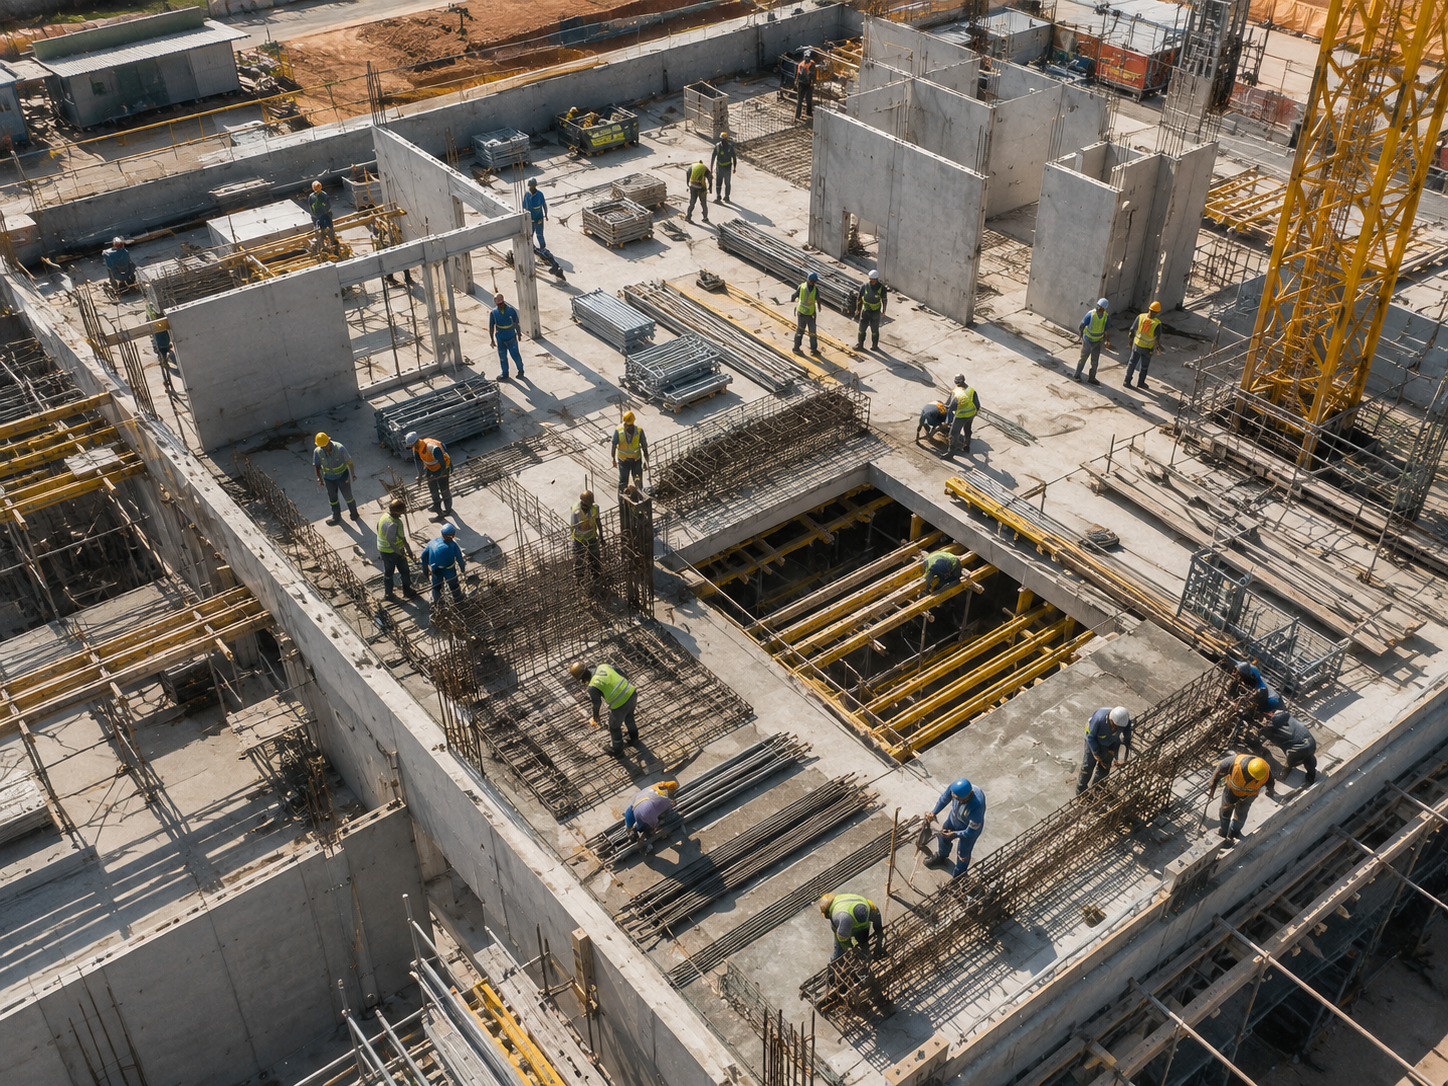
No campo da execução, a divergência entre Brasil e capital paulista também afeta o planejamento físico-financeiro das obras residenciais. Quando o segmento econômico ganha peso, tende a crescer a relevância de empreendimentos com cronogramas mais padronizados, maior repetitividade construtiva e necessidade de produtividade elevada no transporte vertical de pessoas e materiais. Em edifícios multifamiliares, isso recoloca no centro da operação a compatibilização entre ritmo de estrutura, fachadas, instalações e sistemas de movimentação vertical, dentro dos requisitos de segurança e planejamento de canteiro previstos na NR-18.
Já em mercados urbanos mais sensíveis ao ciclo de renda e ao calendário de lançamentos, como a capital paulista, uma desaceleração pontual pode levar a ajustes no faseamento de torres, no escalonamento de compras e na mobilização de equipamentos. Para construtoras, isso significa rever janelas de contratação, evitar ociosidade de ativos de canteiro e alinhar a curva de desembolso ao ritmo efetivo de vendas. Em empreendimentos verticais, a decisão sobre antecipar ou postergar a instalação de equipamentos de transporte vertical deve considerar não apenas o cronograma técnico, mas também a previsibilidade comercial do projeto.
Há ainda um efeito sobre fornecedores industriais e locadores de equipamentos para obras residenciais. Em um ambiente em que o país vende mais, mas uma praça-chave recua em junho, a carteira tende a ficar mais heterogênea. Regiões apoiadas pelo Minha Casa, Minha Vida podem demandar soluções de canteiro com foco em escala, repetição e produtividade, enquanto mercados de maior renda podem operar com maior seletividade e ciclos de decisão mais longos. A consequência prática é a necessidade de segmentar atendimento, proposta técnica e prazo de mobilização conforme o perfil do empreendimento e a maturidade comercial de cada praça.
Análise: o que a divergência sinaliza para incorporadoras e vendas
O sinal misto de 2026 não aponta, por si só, uma reversão nacional do mercado, mas reforça que a tomada de decisão ficou mais dependente de leitura granular. Para incorporadoras, o dado nacional é favorável ao discurso de demanda resiliente, sobretudo quando sustentado por habitação econômica. No entanto, o recuo de junho em São Paulo funciona como alerta contra extrapolações automáticas para mercados de maior ticket, onde a sensibilidade a preço, crédito e timing de lançamento costuma ser mais aguda.
Do ponto de vista comercial, a prioridade passa a ser a qualidade da venda, e não apenas o volume. Se o crescimento nacional estiver concentrado em faixas de preço mais acessíveis, empresas expostas a médio e alto padrão precisarão observar com mais rigor indicadores como velocidade de vendas por produto, distratos, estoque por tipologia e aderência do preço ao poder de compra local. A apuração disponível não traz esses números, o que limita conclusões causais mais fortes, mas o contraste entre as bases já é suficiente para recomendar prudência na leitura do ciclo.
Também é relevante notar que os acumulados de 12 meses em São Paulo seguem positivos, especialmente em lançamentos. Isso significa que a queda de junho, embora importante, ainda não configura isoladamente uma inflexão estrutural. Para o planejamento, a melhor resposta é acompanhar a persistência ou não desse enfraquecimento nos meses seguintes. Se a perda de tração se repetir, a capital paulista pode entrar em fase de digestão de oferta; se não, junho poderá ser lido apenas como ajuste estatístico dentro de uma tendência mais ampla ainda favorável.
No pano de fundo macroeconômico, a dinâmica imobiliária residencial continua sendo determinada principalmente por renda, crédito, custo de construção e confiança do comprador, variáveis que exigem monitoramento contínuo.
O que monitorar
Gestores de obra e incorporadoras devem acompanhar, nos próximos meses, se a queda de junho em São Paulo se repete em vendas, lançamentos e estoque, ou se permanece como oscilação pontual dentro de um acumulado ainda positivo. Também é recomendável separar os indicadores por segmento de renda e estágio do empreendimento, porque o avanço nacional foi influenciado pelo maior peso do Minha Casa, Minha Vida e não necessariamente reflete todos os mercados urbanos da mesma forma.