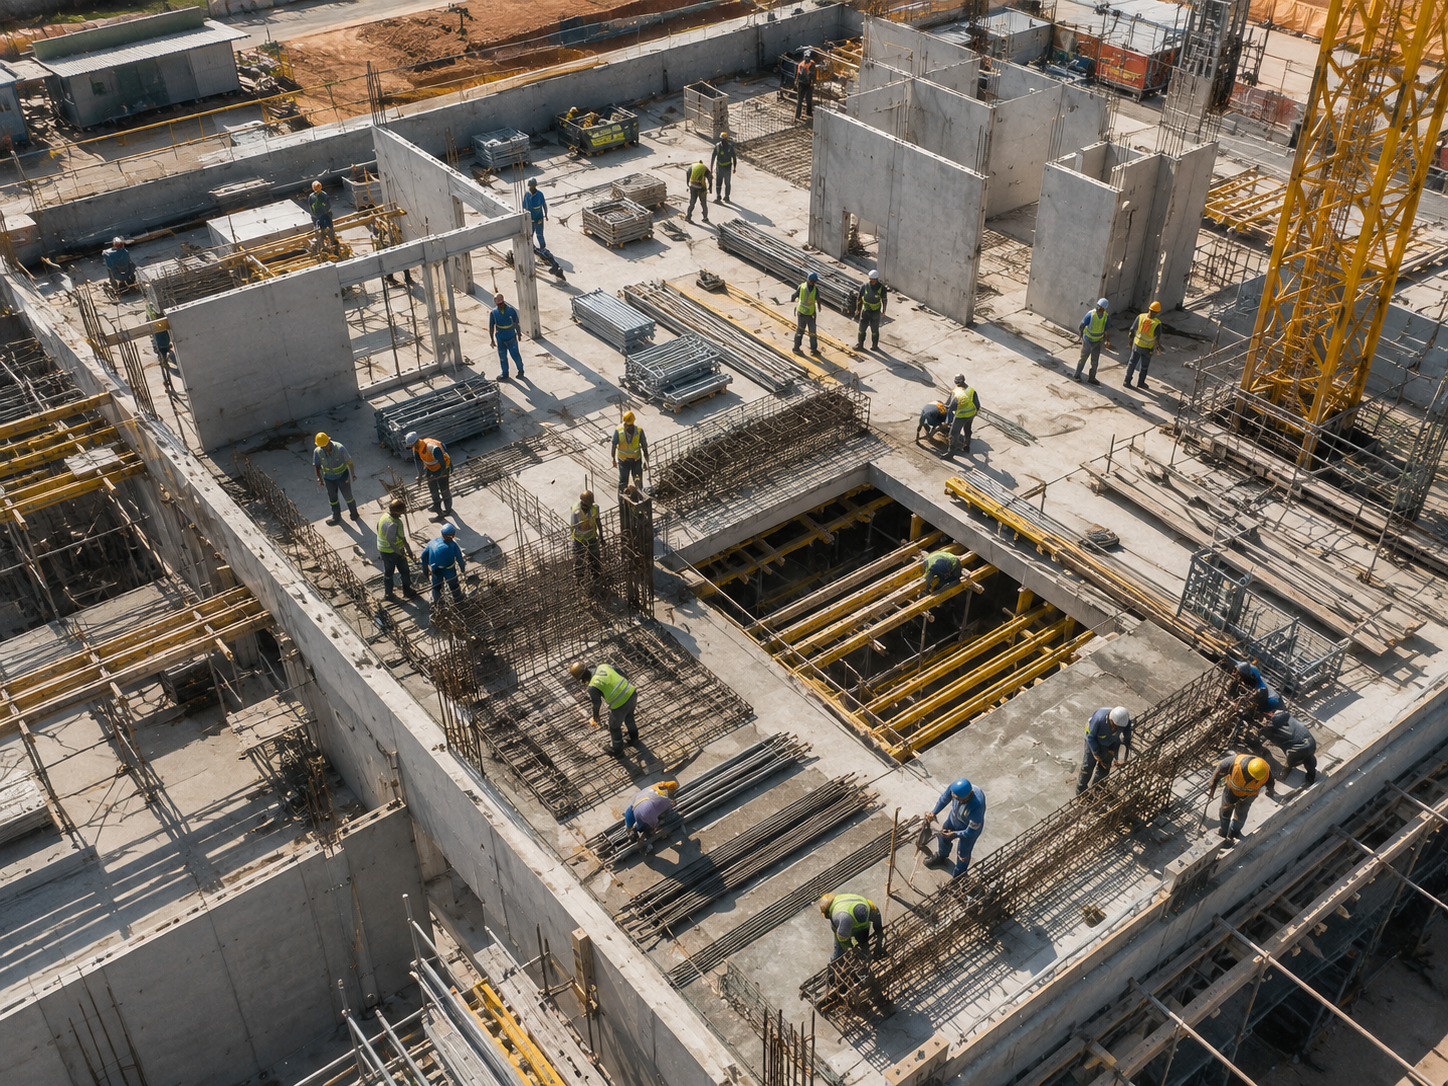
A construção brasileira entrou no segundo trimestre de 2026 com perda de ritmo mais clara. Entre abril e junho, o PIB do setor recuou 0,4% na série com ajuste sazonal, depois de avançar 2,8% no primeiro trimestre. No mesmo intervalo, o PIB do Brasil cresceu 0,5%, abaixo do 1,1% observado nos três meses anteriores. Em São Paulo, principal mercado regional da construção, julho terminou com saldo negativo de 928 empregos formais no setor, terceiro mês consecutivo de retração, segundo levantamento do SindusCon-SP com base no Novo Caged.
O quadro não permite extrapolações automáticas para todo o país, porque a apuração de emprego disponível está concentrada em São Paulo. Ainda assim, a combinação entre desaceleração do PIB da construção, enfraquecimento do emprego formal em um mercado-chave e perda de tração da economia mais ampla já oferece um sinal relevante para gestores de obra e incorporadoras: o ambiente operacional tende a exigir mais precisão no planejamento de equipes, compras, frentes de serviço e uso de equipamentos.
Desaceleração aparece primeiro nos indicadores e depois no canteiro
Os dados do IBGE mostram que a construção saiu de um primeiro trimestre forte para um segundo trimestre de acomodação. Depois de crescer 2,8% entre janeiro e março, o setor recuou 0,4% entre abril e junho. Na comparação com o mesmo período de 2025, a construção ainda cresceu 1,0%. No primeiro semestre, a alta foi de 1,1%, e no acumulado de quatro trimestres, o avanço foi de 0,3%.
Os dados confirmam a desaceleração da atividade ligada à construção.
Essa leitura importa porque o canteiro raramente reage de forma instantânea aos movimentos macroeconômicos. Obras em andamento preservam alguma inércia operacional, com contratos já assinados, cronogramas em execução, desembolsos programados e compromissos com clientes. Por isso, a perda de fôlego costuma aparecer primeiro em indicadores agregados e, na sequência, em decisões mais táticas, como redução do ritmo de contratação, reprogramação de etapas, postergação de mobilização e revisão de turnos.
Em São Paulo, esse segundo estágio já começou a aparecer no mercado de trabalho formal. O saldo de julho foi negativo em 928 vagas na construção civil, terceiro mês consecutivo de retração no estado. Das 11 regionais analisadas pelo SindusCon-SP, cinco registraram saldo positivo e seis ficaram no vermelho. A capital paulista destoou do resultado estadual e voltou ao campo positivo, com 101 empregos, levando o estoque do setor a cerca de 373 mil trabalhadores com carteira assinada.
Caso seja aprovada a redução da escala 6×1, o fechamento de postos de trabalho poderá se generalizar.
A fala de Eduardo Zaidan, presidente executivo do SindusCon-SP, aponta um vetor adicional de incerteza regulatória. Mas o dado objetivo, por ora, é outro: o emprego formal da construção em São Paulo perdeu tração por três meses seguidos, o que reforça a percepção de um ambiente mais seletivo para novas contratações e mais exigente para a gestão de produtividade.
O que os recortes regionais de São Paulo sugerem
O mapa regional mostra uma desaceleração heterogênea, e isso importa para incorporadoras e construtoras com carteira pulverizada. Mogi das Cruzes teve saldo positivo de 475 vagas em julho; Santo André, de 419; Sorocaba, de 288; São José do Rio Preto, de 221; e a capital, de 101. Na outra ponta, São José dos Campos perdeu 708 postos, Campinas fechou 695 vagas, Ribeirão Preto recuou 582, Santos perdeu 378, Bauru teve saldo de menos 60 e Presidente Prudente, menos 9.
Também chama atenção a persistência dos movimentos. Sorocaba e São José do Rio Preto mantiveram sete meses consecutivos de expansão. Campinas acumulou três resultados negativos seguidos; Ribeirão Preto, cinco meses de retração; Bauru e Presidente Prudente, quatro meses consecutivos de saldo negativo. Em Santos, julho interrompeu uma sequência de seis meses de expansão. Em outras palavras, não se trata apenas de oscilações pontuais: em parte das regionais, o enfraquecimento já ganhou continuidade estatística.
Para o gestor de obra, esse mosaico regional tem implicações práticas. Mercados com saldo negativo persistente tendem a entrar em fase de maior disputa por contratos, revisão de margens e busca de eficiência operacional. Já praças que ainda sustentam expansão podem continuar demandando mão de obra e equipamentos, mas em ambiente de maior cautela para novas mobilizações. O efeito líquido é um setor menos homogêneo e mais dependente de leitura local de demanda, oferta de trabalhadores e maturidade da carteira.
Indústria melhora na margem, mas ainda sem sinal robusto de aceleração
O pano de fundo macroeconômico também recomenda prudência. A produção industrial brasileira subiu 0,2% de junho para julho, segundo a Pesquisa Industrial Mensal do IBGE divulgada em 2 de setembro de 2026, interrompendo dois meses seguidos de queda. Ainda assim, o resultado não elimina a leitura de desaceleração: na comparação com julho de 2025, a indústria recuou 0,5%; a média móvel trimestral caiu 0,8%; e o acumulado em 12 meses desacelerou de 0,7% em junho para 0,6% em julho.
Houve ligeira perda de ritmo.
Para a construção, a indústria funciona como termômetro imperfeito, mas útil. As fontes disponíveis não separam materiais de construção ou insumos diretamente ligados ao canteiro, o que impede conclusões lineares sobre cimento, aço, elevadores de obra, componentes elétricos ou sistemas de fachada. Mesmo assim, a leitura agregada ajuda a entender o ambiente de negócios: quando a indústria cresce pouco, perde fôlego em 12 meses e opera abaixo de seu pico histórico, o setor de construção tende a enfrentar uma demanda mais moderada, maior seletividade de investimento e menor tolerância a desvios de custo e prazo.
Os próprios dados do IBGE mostram um quadro misto. Em julho, 13 das 25 atividades industriais avançaram, e 69,6% dos 789 produtos pesquisados tiveram desempenho positivo na margem. Ainda assim, a indústria ficou 15% abaixo do pico histórico de maio de 2001, embora 2,1% acima do patamar pré-pandemia de fevereiro de 2020. O resultado, portanto, é de estabilização parcial, não de retomada vigorosa.
Análise: por que desaceleração e emprego pressionam produtividade de obra
As fontes não trazem métricas diretas de produtividade, mas a relação entre desaceleração, emprego e planejamento é conhecida no nível operacional. Quando o mercado perde ritmo, as empresas tendem a revisar o dimensionamento das equipes, reescalonar contratações e concentrar recursos nas frentes com maior impacto sobre medição, entrega e geração de caixa. Isso pode melhorar a disciplina de execução, mas também elevar o risco de gargalos se a reprogramação for tardia ou mal calibrada.
Em obras de edifícios e empreendimentos com múltiplas frentes simultâneas, a produtividade não depende apenas do número de trabalhadores, mas da coordenação entre estrutura, alvenaria, instalações, revestimentos e logística interna. Uma redução de equipe, mesmo moderada, pode deslocar o caminho crítico do cronograma se não vier acompanhada de replanejamento de sequenciamento, abastecimento e movimentação vertical de pessoas e materiais. Em cenário de atividade mais fraca, o erro mais comum é tentar preservar prazo com compressão operacional improvisada, o que costuma aumentar interferências entre equipes e reduzir previsibilidade.
Há ainda um segundo efeito: a desaceleração tende a ampliar a pressão por margem. Com menos folga comercial e financeira, o canteiro passa a ser cobrado por maior aderência ao orçamento, menor ociosidade de equipamentos, redução de espera entre frentes e controle mais rígido de subempreiteiros. Isso exige planejamento de curto prazo mais robusto, leitura frequente de produtividade real versus planejada e decisões rápidas sobre remanejamento de mão de obra.
No caso paulista, o saldo negativo de 928 empregos em julho não significa, por si só, colapso de atividade. Mas, combinado com três meses consecutivos de retração e com o recuo de 0,4% do PIB da construção no segundo trimestre, ele sugere que parte das empresas já começou a ajustar capacidade. Para incorporadoras, isso pode significar revisão do timing de lançamentos e da cadência de contratação. Para construtoras, pode significar obras tocadas com maior seletividade de frentes, priorização de marcos contratuais e reforço de governança de cronograma.
Reflexo no mercado brasileiro
Mesmo sem base suficiente para extrapolar o comportamento do emprego para todo o território nacional, o conjunto dos indicadores já altera a forma como o mercado brasileiro de obras deve ler produtividade. Em momentos de desaceleração, a eficiência deixa de ser apenas meta de engenharia de produção e passa a ser variável central de preservação de margem. Isso vale especialmente para canteiros com alta dependência de sincronização entre equipes, abastecimento interno e transporte vertical de materiais e trabalhadores.
Nesse contexto, a movimentação vertical ganha peso técnico. Em obras verticalizadas, qualquer ajuste de equipe ou reprogramação de frentes exige recalibrar janelas de uso de elevadores de canteiro, fluxos de carga, tempos de espera, interface com guinchos e rotas de abastecimento. A pressão por produtividade não pode levar à sobrecarga operacional nem ao relaxamento de requisitos previstos em normas como NR-18, NR-11, NR-12, NR-35, ABNT NBR 16200 e ABNT NBR 15597-1. O ganho de ritmo sustentável depende de sequenciamento, capacidade instalada compatível e operação segura, não de compressão improvisada do ciclo de transporte.
Para empreendimentos que utilizam elevadores de cremalheira para pessoas e materiais, a desaceleração econômica pode até reduzir a velocidade de novas contratações, mas aumenta a necessidade de extrair regularidade do canteiro em execução. Isso implica monitorar taxa de utilização, filas operacionais, interferência entre frentes e aderência do equipamento ao plano de ataque da obra. Em termos práticos, obras com equipes mais enxutas tendem a depender ainda mais de logística vertical bem planejada para evitar perda de produção por espera, deslocamento improdutivo e descontinuidade de abastecimento.
O que monitorar
O gestor de obra deve acompanhar, nas próximas leituras, três frentes em paralelo: ritmo do PIB da construção, saldo de emprego formal nas praças onde atua e sinais de demanda vindos da indústria e da carteira comercial. Em obra já contratada, a ação mais imediata é revisar o cronograma de curto prazo, confrontando dimensionamento de equipes, janelas de abastecimento e capacidade de movimentação vertical para evitar que cortes ou remanejamentos se convertam em atraso e ociosidade.