O Conselho Curador do FGTS aprovou em 10 de setembro de 2026 um reforço de R$ 500 milhões nos subsídios do Minha Casa, Minha Vida para este ano, elevando o orçamento de R$ 12,5 bilhões para R$ 13 bilhões. A medida, voltada a descontos para imóveis das faixas 1 e 2, destinadas a famílias com renda de até R$ 5 mil por mês, chega em um momento em que a habitação popular concentra a maior parte da tração do mercado residencial novo e tende a ampliar a pressão sobre planejamento, suprimentos, mão de obra e execução no canteiro.
O movimento não ocorre em um vazio estatístico. No primeiro semestre de 2026, foram comercializadas 226.536 unidades residenciais novas no país, alta de 5,4% sobre as 214.910 do mesmo período de 2025, segundo levantamento da Câmara Brasileira da Indústria da Construção, com correalização do Sesi Nacional e elaboração da Brain Inteligência Estratégica. No segundo trimestre, o Minha Casa, Minha Vida respondeu por 58% dos lançamentos residenciais, com 62.129 unidades, e por 51% das vendas, com 58.392 unidades. Em outras palavras, o programa já é o principal vetor de absorção do mercado formal de moradia nova; ao ampliar o subsídio, o FGTS reforça um segmento que já opera com giro mais rápido de estoque do que a média do mercado.
É importante manter uma folga mínima para que não falte recurso e haja flexibilidade para algum remanejamento, caso necessário.
Demanda reforçada, mas com oferta sob disciplina financeira
Do ponto de vista da demanda, o aumento do subsídio atua como redutor do desembolso necessário para a compra e melhora a capacidade de fechamento de negócios nas faixas de menor renda. Como as fontes não estimam quantas unidades adicionais os R$ 500 milhões podem viabilizar, qualquer cálculo de impacto direto em contratações seria especulativo. Ainda assim, o dado central é inequívoco: o orçamento de subsídios foi ampliado em um mercado em que o programa já representa mais da metade dos lançamentos e das vendas trimestrais.
Esse reforço ocorre em um ambiente de vendas resilientes. Entre abril e junho de 2026, foram vendidas 113.676 unidades residenciais, alta de 0,7% sobre o primeiro trimestre e de 5,3% na comparação anual. No mesmo intervalo, os lançamentos somaram 107.161 unidades, avanço de 2,6% frente ao trimestre anterior, mas queda de 1,3% em relação ao segundo trimestre de 2025. No acumulado do semestre, os lançamentos ficaram praticamente estáveis, com 211.651 unidades, ligeira retração de 0,3% ante 212.338 um ano antes. A leitura é relevante para o setor: as vendas crescem mais do que os lançamentos, o que reduz folga operacional e tende a exigir resposta mais rápida da produção.
Tivemos estabilidade nos lançamentos no semestre, mas crescimento de 5,4% nas vendas.
Também chama atenção a velocidade de absorção do estoque no segmento enquadrado no programa. Ao final de junho de 2026, a oferta total em comercialização era de 355.290 unidades, equivalente a 9,5 meses de vendas nas 221 cidades pesquisadas, abaixo dos 9,9 meses do trimestre anterior. No Minha Casa, Minha Vida, porém, o estoque equivalia a 7,6 meses de vendas. Isso sugere um giro mais intenso dos produtos econômicos, o que, para incorporadoras e construtoras, significa menor margem para atrasos de contratação, falhas de suprimento e improdutividades de canteiro.
O que muda para incorporadoras e construtoras
O reforço do subsídio não altera apenas a ponta comercial. Na prática, ele tende a aumentar a previsibilidade de vendas em um nicho de ticket mais comprimido e margens mais sensíveis à execução. O ticket médio dos imóveis comercializados no segundo trimestre foi de R$ 581,9 mil, com queda de 1% ante o trimestre anterior e de 10,3% na comparação anual. Segundo Celso Petrucci, o mercado saiu de um patamar aproximado de R$ 650 mil para cerca de R$ 580 mil em um ano, refletindo maior peso relativo do segmento econômico. Quanto mais o mix migra para produtos de menor valor unitário, maior tende a ser a necessidade de padronização, repetitividade construtiva e controle fino de perdas.
Em empreendimentos de habitação de interesse social, a equação operacional costuma depender menos de repasses amplos de preço e mais de eficiência de produção. As fontes não trazem indicadores diretos de produtividade de canteiro, portanto não é possível afirmar numericamente que haverá queda de produtividade ou explosão de custos. O que se pode sustentar, com base na apuração, é que a combinação entre vendas em alta, estoque mais curto no programa e reforço de subsídio tende a elevar a exigência sobre capacidade de execução. Em mercados com cronogramas mais comprimidos, qualquer gargalo em fundações, estrutura, alvenaria, instalações, revestimentos ou logística interna passa a ter efeito mais imediato sobre prazo e capital de giro.
Hoje, o programa é o carro-chefe do mercado imobiliário nacional.
Funding: a demanda acelera, mas o capital da produção segue seletivo
Se a demanda ganha impulso com o FGTS, a oferta continua condicionada ao desenho do financiamento imobiliário. No primeiro semestre de 2026, as concessões com recursos do Sistema Brasileiro de Poupança e Empréstimo cresceram cerca de 30%, e os financiamentos para produção de novos empreendimentos tiveram alta de 107%, segundo a Câmara Brasileira da Indústria da Construção. Ao mesmo tempo, outra fonte setorial indica que, no mesmo período, 72% dos recursos do SBPE foram destinados à aquisição de imóveis e apenas 28% à construção, com R$ 26,5 bilhões direcionados ao crédito para construção. A própria apuração registra que os recortes metodológicos não permitem conciliação direta desses números.
A divergência estatística não invalida a tendência principal. Ela sugere, isto sim, que houve recuperação do crédito à produção em 2026, mas ainda dentro de um ambiente de funding em transição. Em 2025, segundo a fonte setorial citada, o crédito para construtoras e incorporadoras caiu cerca de 60%, de aproximadamente R$ 50 bilhões para R$ 20 bilhões. Paralelamente, a poupança, base histórica do sistema, sofreu saque líquido de R$ 85,6 bilhões em 2025 e de R$ 30,6 bilhões no primeiro semestre de 2026. O setor passou a depender mais de instrumentos como letras de crédito imobiliário e certificados de recebíveis imobiliários: o estoque de LCI alcançou R$ 473 bilhões em março de 2026, alta de 30% em 12 meses, enquanto o estoque de CRI na B3 chegou a R$ 261 bilhões, com emissões de R$ 22 bilhões até julho.
Quem incorpora precisa ter condições de entender que o insumo capital depende de organização, governança e capacidade de análise para saber, de fato, escolher a melhor alternativa, a estrutura de capital mais eficiente.
Para o público profissional, a consequência é clara: o aumento do subsídio ajuda a sustentar a ponta da demanda, mas não elimina a necessidade de engenharia financeira rigorosa na ponta da produção. Em um cenário em que 72% do SBPE vai para aquisição e 28% para construção, o ritmo de novos canteiros pode não crescer na mesma velocidade das vendas. Isso tende a criar uma assimetria operacional: mais tração comercial, porém com capital de produção ainda seletivo, exigindo melhor sequenciamento de obras, menor imobilização desnecessária e maior previsibilidade de desembolso.
Reflexo no mercado brasileiro
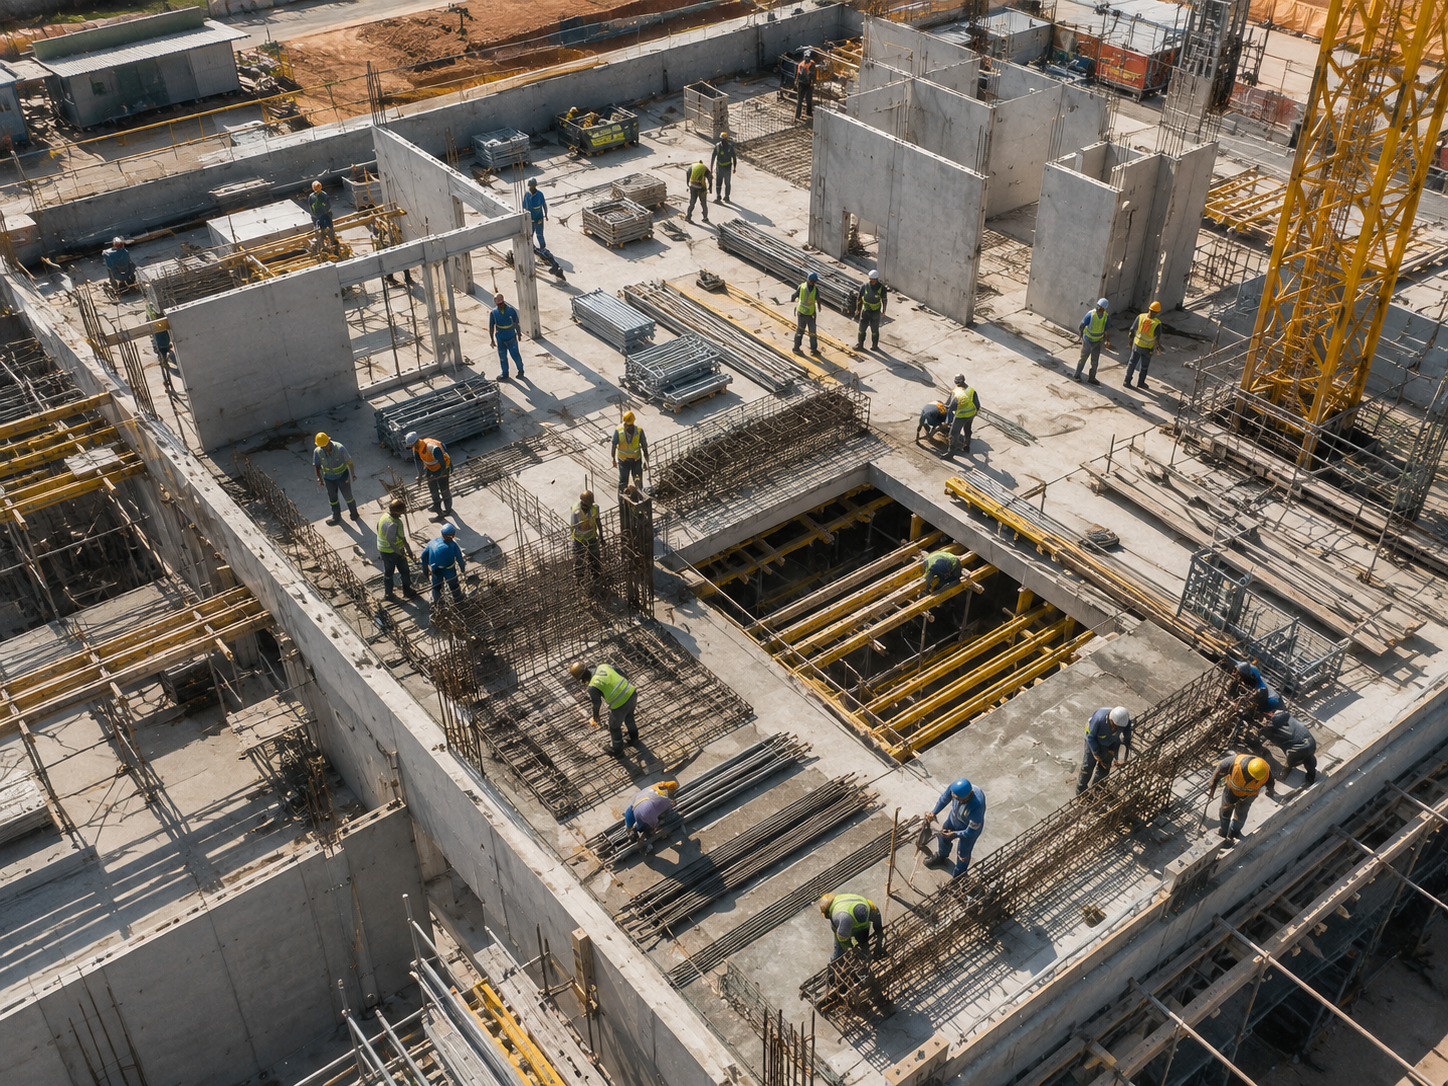
No mercado brasileiro de obras residenciais, o reforço do subsídio do FGTS tende a consolidar a habitação popular como principal frente de produção em escala. Isso tem implicações diretas para a engenharia de canteiro: empreendimentos com maior repetitividade de tipologias, ciclos curtos e forte disciplina de custo passam a demandar planejamento mais detalhado de frentes simultâneas, abastecimento interno e cadência de equipes. Em operações desse perfil, a produtividade depende menos de soluções improvisadas e mais de fluxos estáveis de materiais, equipamentos e pessoas.
Para a movimentação vertical, o efeito prático é relevante. Em obras multifamiliares com repetição de pavimentos, o transporte de pessoas, argamassa industrializada, blocos, esquadrias, kits hidráulicos e componentes de acabamento precisa ser compatibilizado com o cronograma executivo para evitar esperas improdutivas. Nesse contexto, a organização do canteiro e os sistemas de transporte vertical devem observar as exigências de segurança e operação previstas na NR-18, com destaque para o item 18.14, além das interfaces com NR-11, NR-12, NR-35 e normas técnicas aplicáveis, como a ABNT NBR 16200 para elevadores de canteiro de obras. Quanto maior o volume de unidades em produção, maior a importância de reduzir conflitos logísticos entre abastecimento, circulação e montagem.
Há ainda um reflexo sobre a escolha tecnológica. Como o segmento econômico trabalha com menor espaço para absorver desvios, cresce a relevância de soluções que reduzam tempo de ciclo, retrabalho e perdas de movimentação. Isso inclui maior racionalização do layout de canteiro, definição prévia de janelas de içamento e transporte, compatibilização entre estrutura e vedação e uso de equipamentos adequados ao perfil da obra. O ponto central não é apenas acelerar; é manter regularidade operacional com segurança, rastreabilidade e aderência normativa.
Outro efeito provável é a pressão sobre a mão de obra qualificada. Embora as fontes não tragam números específicos sobre escassez de equipes, o aumento da demanda em um segmento de grande capilaridade territorial tende a ampliar a disputa por encarregados, operadores, montadores, eletricistas, instaladores e equipes de acabamento. Em obras de maior escala, a resposta mais eficiente costuma combinar treinamento, padronização de processos, planejamento de suprimentos e mecanização compatível com o estágio construtivo, em vez de simples expansão desordenada de efetivo.
Regionalmente, o peso do programa nos lançamentos também ajuda a mapear onde a pressão pode ser mais intensa. No segundo trimestre de 2026, o Minha Casa, Minha Vida representou 68% dos lançamentos no Norte, 66% no Sudeste, 60% no Nordeste, 52% no Centro-Oeste e 29% no Sul. Ao mesmo tempo, os lançamentos cresceram 24,6% no Nordeste, 19,1% no Centro-Oeste e 1,2% no Sudeste, enquanto caíram 25,1% no Sul e 35,2% no Norte. Para fornecedores e construtoras, isso indica que a pressão operacional não será homogênea: ela dependerá da combinação entre participação do programa, ritmo local de lançamentos e capacidade regional de financiamento e execução.
O que monitorar
O gestor de obra deve acompanhar a velocidade de vendas do segmento econômico, a liberação de funding para produção e os indicadores internos de produtividade por etapa, sobretudo em obras com repetição de tipologia. Também é recomendável revisar o plano logístico do canteiro, a capacidade de transporte vertical e a aderência às exigências da NR-18, item 18.14, para evitar que o ganho comercial se converta em gargalo operacional e pressão de prazo.